

Les holdings ont un rôle important dans le paysage économique moderne.
Ces structures financières complexes orchestrent les activités de nombreuses entreprises, façonnant ainsi le visage du monde des affaires.
Comprendre leur fonctionnement ouvre la porte à une meilleure appréhension des stratégies d’entreprise et des mécanismes financiers qui régissent l’économie globale.
Le mécanisme de fonctionnement d’une holding
Structure juridique et détention de participations
Une holding se définit comme une entité juridique dont l’objectif principal est de détenir des parts ou des actions dans d’autres sociétés, communément appelées filiales. Cette structure permet de centraliser le contrôle et la gestion d’un groupe d’entreprises sous une seule entité. Ce montage sert aussi aux groupes qui se développent hors de France, par exemple lors de la création d’une entreprise aux États-Unis.
En France, les holdings adoptent généralement la forme juridique d’une Société par Actions Simplifiée (SAS) ou d’une Société Anonyme (SA), ce qui donne une grande flexibilité dans leur organisation interne. La holding acquiert des participations majoritaires ou minoritaires dans ses filiales, lui conférant un pouvoir de décision variable selon le pourcentage détenu.
Flux financiers et redistribution des dividendes
Le fonctionnement financier d’une holding repose sur la perception et la redistribution des dividendes versés par ses filiales. Ces flux financiers sont la principale source de revenus de la structure.
La holding peut choisir de réinvestir ces dividendes dans ses filiales existantes, financer de nouvelles acquisitions, ou les redistribuer à ses propres actionnaires. Pour optimiser sa gestion financière, une holding peut faire appel à des experts en contrôle de gestion externalisé, ce qui permet une analyse pointue des performances de chaque filiale et une allocation des ressources meilleure au sein du groupe.
Rôles de contrôle et de gestion stratégique
Au-delà de son rôle financier, une holding remplit une fonction de contrôle et de pilotage stratégique sur ses filiales. Elle définit les orientations globales du groupe, coordonne les activités entre les différentes entités, et veille à la cohérence de la stratégie d’ensemble.
Cette centralisation permet d’optimiser les ressources, de mutualiser certaines fonctions support comme les ressources humaines ou l’informatique, et de créer des synergies entre les différentes branches d’activité du groupe.
| Fonction | Description |
|---|---|
| Contrôle financier | Supervision des performances financières des filiales |
| Pilotage stratégique | Définition des orientations à long terme du groupe |
| Coordination opérationnelle | Harmonisation des pratiques entre les filiales |
Les différents types de holdings et leurs spécificités
Holding pure et holding mixte
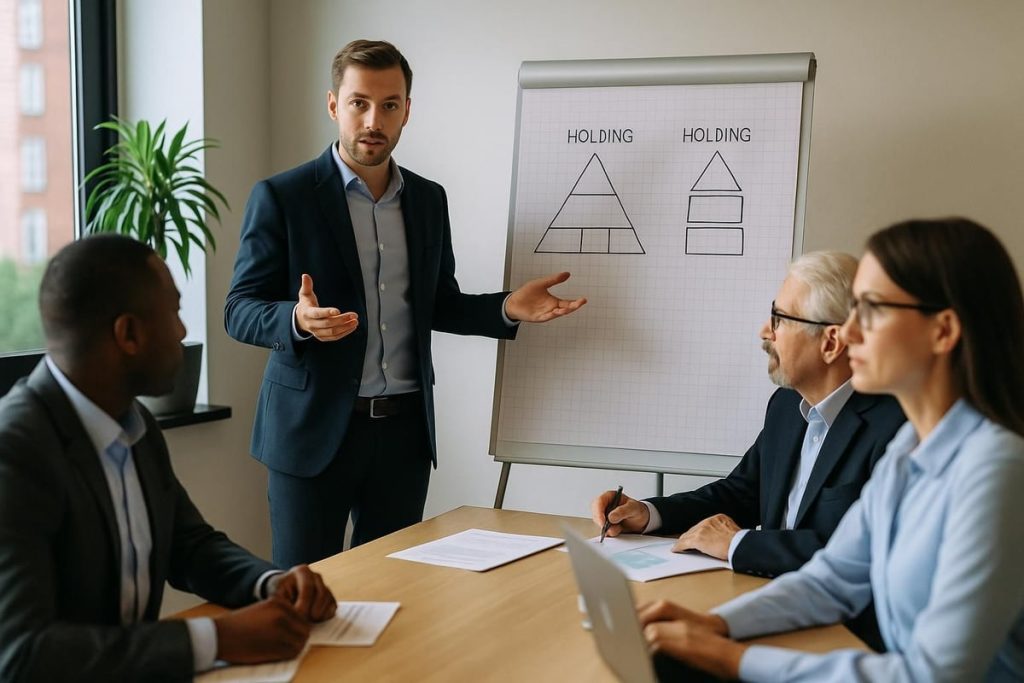
Une holding pure se concentre exclusivement sur la détention de participations dans d’autres sociétés, sans exercer d’activité opérationnelle propre. Elle tire ses revenus uniquement des dividendes versés par ses filiales.
À l’inverse, une holding mixte combine la détention de participations avec une activité opérationnelle propre, générant ainsi des revenus directs en plus des dividendes perçus. Cette distinction influence la stratégie fiscale et financière de la structure.
Holding animatrice et ses fonctions opérationnelles
La holding animatrice se distingue par son implication active dans la gestion et la stratégie de ses filiales. Elle ne se contente pas de détenir des participations, mais participe directement à la définition de la politique économique du groupe et à la coordination des activités entre les différentes entités.
Ce type de holding est fondamental dans l’optimisation des performances du groupe. Elle peut, par exemple, négocier des contrats groupés avec les fournisseurs, mutualiser certaines fonctions support, ou faciliter les transferts de compétences entre les filiales.
Holding patrimoniale pour la gestion de patrimoine
La holding patrimoniale vise principalement à gérer et à protéger le patrimoine d’une famille ou d’un individu. Elle permet de centraliser la gestion des actifs, de faciliter la transmission du patrimoine, et d’optimiser la fiscalité liée à cette transmission.
Ce type de structure est particulièrement prisé des entrepreneurs français souhaitant préparer leur succession. Selon une étude menée par l’Institut Montaigne en 2022, près de 60% des entreprises familiales françaises important intermédiaire utilisent une holding patrimoniale pour structurer leur actionnariat.
Avantages fiscaux et optimisation financière
Régime mère-fille et exonération des dividendes
Le régime mère-fille est l’un des principaux avantages fiscaux dont bénéficient les holdings en France. Ce dispositif permet d’exonérer à hauteur de 95% les dividendes reçus par une société mère de ses filiales, sous réserve de détenir au moins 5% du capital de la filiale pendant au moins deux ans. Pour transmettre ces titres à vos héritiers, la holding se combine souvent avec le pacte Dutreil, qui réduit fortement les droits de donation.
Cette mesure vise à éviter une double imposition des bénéfices, d’abord au niveau de la filiale, puis au niveau de la holding. En 2023, selon les données du Ministère de l’Économie et des Finances, ce régime a permis aux holdings françaises d’économiser environ 22 milliards d’euros d’impôts.
Intégration fiscale et consolidation des résultats
L’intégration fiscale permet à un groupe de sociétés de consolider ses résultats fiscaux au niveau de la holding. Cette option, ouverte aux groupes détenant au moins 95% du capital de leurs filiales, possède plusieurs avantages :
- Compensation des bénéfices et des pertes entre les différentes entités du groupe
- Neutralisation des opérations intra-groupe
- Optimisation de la charge fiscale globale du groupe
Une étude réalisée par le cabinet Deloitte en 2024 a révélé que 78% des grands groupes français cotés en bourse utilisent le régime de l’intégration fiscale, ce qui génère une économie fiscale moyenne de 15% par an.
Protection du patrimoine et séparation des risques
La structure holding permet une séparation efficace entre le patrimoine personnel des actionnaires et les actifs professionnels. Cette séparation donne une meilleure protection en cas de difficultés financières d’une filiale, limitant ainsi les risques pour le patrimoine global du groupe et de ses actionnaires.
Par ailleurs, la holding facilite la gestion des différents niveaux de risque au sein du groupe. Elle peut, par exemple, isoler les activités à haut risque dans des filiales dédiées, préservant ainsi les autres entités du groupe en cas de problèmes.
| Avantage | Impact |
|---|---|
| Régime mère-fille | Exonération de 95% des dividendes reçus |
| Intégration fiscale | Économie fiscale moyenne de 15% pour les grands groupes |
| Protection patrimoniale | Limitation des risques pour les actifs personnels |
Création et gestion pratique d’une holding
Étapes de constitution et choix du statut juridique
La création d’une holding nécessite de suivre plusieurs étapes clés, similaires à celles de la création d’une entreprise classique. Le choix du statut juridique est important et dépend des objectifs spécifiques de la structure.
En France, la SAS (Société par Actions Simplifiée) reste le statut le plus apprécié pour les holdings en raison de sa flexibilité.
Les étapes principales de constitution incluent :
- La rédaction des statuts
- La nomination des dirigeants
- L’ouverture d’un compte bancaire
- L’immatriculation au Registre du Commerce et des Sociétés (RCS)
Obligations administratives et coûts de fonctionnement
La gestion d’une holding implique des obligations administratives et des coûts spécifiques. Elle doit tenir une comptabilité régulière, établir des comptes annuels, et dans certains cas, produire des comptes consolidés pour l’ensemble du groupe. Pour une holding implantée en Suisse, ces obligations s’accompagnent de conseils fiscaux adaptés aux sociétés suisses. Ces obligations se gèrent avec un expert-comptable, dont le rôle dans la croissance de l’entreprise dépasse la tenue des comptes.
Les coûts de fonctionnement varient selon la taille et la complexité de la structure, mais incluent généralement des frais d’expertise comptable, juridique et fiscale. Pour optimiser la gestion administrative et financière, de nombreuses holdings font appel à des experts pour la constitution de leur société, garantissant ainsi le respect des obligations légales et réglementaires.
Exemples concrets de holdings françaises
Le paysage économique français compte de nombreuses holdings célèbres, illustrant la diversité des structures et des stratégies adoptées.
LVMH (Moët Hennessy Louis Vuitton) : Cette holding animatrice, dirigée par Bernard Arnault, contrôle plus de 70 marques de luxe. En 2024, LVMH a réalisé un chiffre d’affaires consolidé de 86,2 milliards d’euros, démontrant l’efficacité de sa structure holding dans la gestion d’un portefeuille diversifié de marques prestigieuses.
Kering : Autre géant du luxe, cette holding a su optimiser sa structure pour gérer des marques comme Gucci, Saint Laurent et Balenciaga. En 2023, Kering a enregistré un chiffre d’affaires de 20,4 milliards d’euros, illustrant la puissance financière que peut atteindre une holding bien gérée.