
En 2026, une rupture conventionnelle coûte à l’employeur bien plus que la seule indemnité versée au salarié. Le montant à décaisser additionne trois postes : l’indemnité spécifique de rupture (au moins l’indemnité légale de licenciement), la contribution patronale de 40 % sur la part exonérée de cotisations, et le solde de tout compte. Cette contribution est passée de 30 % à 40 % au 1er janvier 2026, ce qui alourdit chaque départ négocié. Notre simulateur chiffre ce coût total à partir du salaire brut et de l’ancienneté du salarié.
Simulateur du coût employeur d'une rupture conventionnelle 2026
Estimez le montant total à décaisser côté entreprise : indemnité spécifique, contribution patronale de 40 % et solde de tout compte. Barème et taux 2026 intégrés.
Renseignez le salaire et l'ancienneté, puis lancez le calcul : le détail du coût employeur s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée. Barème indemnité légale et contribution patronale 40 % en vigueur en 2026.
Combien coûte une rupture conventionnelle à l’employeur en 2026 ?
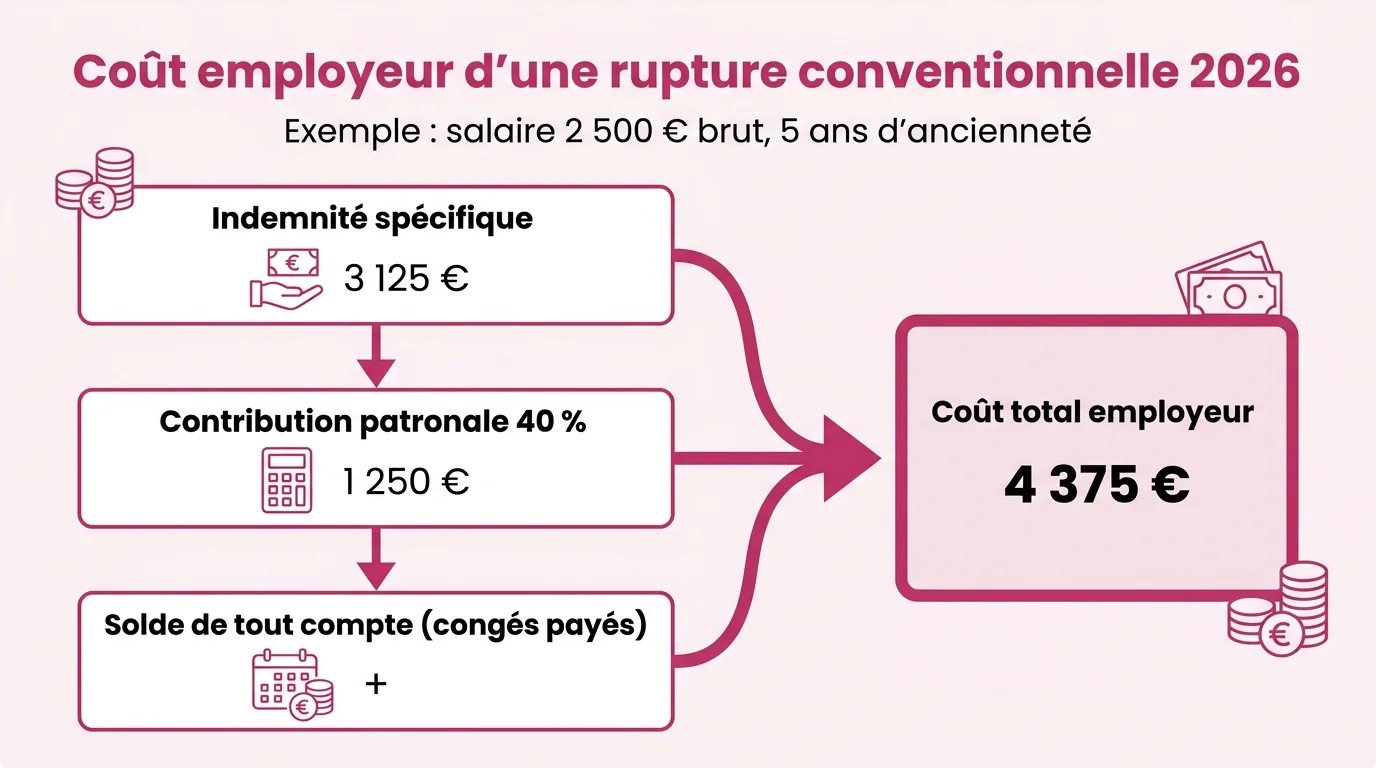
Le sujet qui préoccupe un dirigeant de TPE-PME n’est pas le montant net perçu par le salarié, mais la somme réellement sortie de la trésorerie. Cette somme dépasse toujours l’indemnité elle-même, car l’État prélève une contribution sur le départ. Prenez un salarié payé 2 500 € brut par mois avec 5 ans d’ancienneté : l’indemnité minimale s’établit à 3 125 €, mais le coût employeur grimpe à 4 375 € une fois la contribution ajoutée.
Les trois postes de dépense à additionner
Le coût d’une rupture conventionnelle se décompose en trois lignes distinctes, que le simulateur additionne pour vous. Chacune obéit à ses propres règles de calcul.
- L’indemnité spécifique de rupture, versée au salarié, jamais inférieure à l’indemnité légale de licenciement.
- La contribution patronale de 40 %, calculée sur la fraction de l’indemnité exonérée de cotisations sociales.
- Le solde de tout compte, principalement l’indemnité compensatrice des congés payés non pris, elle-même soumise aux charges sociales.
Ce qui change au 1er janvier 2026
Jusqu’en 2025, la part exonérée de l’indemnité supportait une contribution patronale de 30 %. L’article 15 de la loi de financement de la sécurité sociale pour 2026 a relevé ce taux à 40 %. Ce taux de 30 % s’appliquait lui-même depuis septembre 2023 : en un peu plus de deux ans, la contribution pesant sur la part exonérée a donc encore progressé d’un tiers. La mesure ne touche pas le salarié : son indemnité nette reste identique, seul le coût côté entreprise progresse.
Depuis le 1er janvier 2026, la contribution patronale sur l'indemnité de rupture conventionnelle passe de 30 % à 40 % de la part exonérée de cotisations.
Comment se calcule l’indemnité spécifique de rupture ?
L’indemnité spécifique est le socle du coût. Vous ne pouvez pas descendre sous un plancher fixé par la loi, mais vous pouvez négocier au-dessus. Trois paramètres commandent le résultat : le barème, le montant négocié et le salaire de référence.
Le barème légal, plancher incontournable
L’indemnité spécifique ne peut pas être inférieure à l’indemnité légale de licenciement. Ce plancher s’applique à tout salarié en CDI comptant au moins 8 mois d’ancienneté. Le barème retient un quart de mois de salaire par année d’ancienneté jusqu’à 10 ans, puis un tiers de mois par année au-delà de 10 ans.
Barème légal : 1/4 de mois de salaire par année d'ancienneté jusqu'à 10 ans, puis 1/3 de mois par année au-delà de 10 ans.
L’indemnité supra-légale négociée
Rien ne vous interdit de verser plus que le minimum pour obtenir l’accord du salarié. Cette part supra-légale reste libre, mais elle gonfle mécaniquement l’assiette de la contribution de 40 %. Chaque euro négocié en plus se paie donc 1,40 € pour l’entreprise tant que l’on reste sous le plafond d’exonération.
Le salaire de référence retenu
Le salaire de référence n’est pas toujours le dernier bulletin de paie. La loi retient la formule la plus favorable au salarié : soit la moyenne des 12 derniers mois, soit la moyenne des 3 derniers mois. Dans ce second cas, les primes annuelles ou exceptionnelles sont comptées au prorata pour éviter de fausser le calcul.
La contribution patronale de 40 %, le vrai surcoût
C’est le poste que les simulateurs classiques oublient, et pourtant il pèse lourd. Cette contribution est propre à la rupture conventionnelle : un licenciement en est totalement exonéré. Comprendre son assiette évite les mauvaises surprises en trésorerie.
L’assiette : la part exonérée de cotisations
La contribution de 40 % ne frappe pas la totalité de l’indemnité, mais uniquement la fraction exonérée de cotisations de sécurité sociale. Pour la plupart des départs en TPE-PME, l’indemnité reste sous les seuils d’exonération : la contribution s’applique alors sur son montant entier. Sur notre exemple à 3 125 €, elle atteint 1 250 € à verser à l’Urssaf.
Le plafond de 2 PASS et la part taxable
L’exonération de cotisations est plafonnée à deux fois le plafond annuel de la sécurité sociale, soit 96 120 € en 2026. Au-delà de ce seuil, la fraction excédentaire bascule dans le régime des salaires et supporte les cotisations sociales ordinaires. Ce cas concerne surtout les cadres à forte ancienneté ou les indemnités très largement négociées.
| Poste de coût | Montant (2 500 €, 5 ans) |
|---|---|
| Indemnité spécifique de rupture | 3 125 € |
| Contribution patronale (40 %) | 1 250 € |
| Solde de tout compte | Selon congés payés dus |
| Coût total employeur | 4 375 € |
Rupture conventionnelle ou licenciement : lequel coûte le moins cher ?
Sur le seul poste de l’indemnité, le licenciement paraît plus économique puisqu’il échappe à la contribution de 40 %. La réalité est plus nuancée : chaque mode de rupture porte des coûts que l’autre ignore. Le bon arbitrage se joue sur le préavis, la sécurité juridique et le délai.
Comparaison chiffrée sur un cas concret
Reprenez le salarié à 2 500 € brut et 5 ans d’ancienneté. À indemnité identique, la rupture conventionnelle affiche un surcoût de 1 250 €, qui correspond exactement à la contribution patronale.
| Type de rupture | Coût employeur estimé |
|---|---|
| Rupture conventionnelle | 4 375 € |
| Licenciement (indemnité seule) | 3 125 € |
| Écart lié à la contribution | + 1 250 € |
Ce tableau isole volontairement la contribution. Un licenciement ajoute de son côté un préavis (souvent travaillé, donc productif) et une procédure formelle qui expose l’entreprise au conseil de prud’hommes.
Les coûts cachés à ne pas oublier
Le montant décaissé ne dit pas tout. Plusieurs éléments modifient l’équation selon le mode de rupture retenu.
- Le préavis du licenciement : rémunéré même s’il est dispensé, il n’existe pas dans une rupture conventionnelle.
- Le risque contentieux : une rupture conventionnelle homologuée sécurise le départ, là où un licenciement mal motivé peut coûter plusieurs mois de salaire aux prud’hommes.
- Le délai : comptez environ un mois entre le premier entretien et la fin du contrat, homologation par la DDETS comprise.
Si votre situation relève de motifs économiques, la logique de calcul et les obligations diffèrent : consultez notre analyse des critères d’un licenciement économique avant de trancher. Pour la procédure pas à pas, la fiche officielle détaille la procédure de rupture conventionnelle et le calendrier d’homologation.
Questions fréquentes
L’indemnité de rupture conventionnelle est-elle obligatoire ?
Oui, une indemnité spécifique reste obligatoire dans toute rupture conventionnelle. Son montant ne peut pas descendre sous l’indemnité légale de licenciement, calculée selon le barème d’ancienneté. Une convention prévoyant un montant inférieur peut être refusée à l’homologation.
Peut-on verser une indemnité supra-légale ?
Vous pouvez toujours proposer davantage que le plancher légal pour faciliter l’accord. Cette part supra-légale reste soumise à la contribution de 40 % dans la limite du plafond d’exonération. Au-delà de 2 PASS, elle entre dans le régime des cotisations sociales classiques.
Quel est le régime social et fiscal de l’indemnité ?
Pour le salarié, l’indemnité est exonérée d’impôt sur le revenu et de cotisations sociales dans les limites fixées chaque année. Pour l’employeur, la part exonérée de cotisations supporte la contribution patronale de 40 %. Le barème complet figure sur la fiche du barème de l’indemnité légale.
Combien coûte réellement une rupture conventionnelle pour l’employeur ?
Le coût réel additionne l’indemnité versée, la contribution de 40 % et le solde de tout compte. Pour un salaire de 2 500 € et 5 ans d’ancienneté sans congés en attente, comptez environ 4 375 €. Le simulateur ajuste ce montant dès que vous renseignez vos propres chiffres.
Rupture conventionnelle ou licenciement : lequel est le moins cher ?
Sur la seule indemnité, le licenciement évite la contribution de 40 % et paraît moins cher. La rupture conventionnelle sécurise en revanche le départ et supprime le préavis et le risque prud’homal. L’arbitrage dépend donc de votre tolérance au contentieux autant que du montant affiché.