
Le calcul de l’indemnité de licenciement repose sur le salaire de référence et l’ancienneté du salarié, selon l’article R.1234-2 du Code du travail : un quart de mois de salaire par année jusqu’à dix ans, puis un tiers au-delà. Pour l’employeur, la facture ne s’arrête pas au montant versé, car le régime social, le préavis et les congés payés s’y ajoutent. Le calculateur ci-dessus chiffre ce coût total, et le tableau des critères d’ordre plus bas vous aide à documenter la désignation du salarié concerné.
Calculateur du coût employeur d'un licenciement
Estimez le coût total à votre charge : indemnité légale ou conventionnelle retenue, cotisations patronales au-delà de 2 PASS, préavis et congés payés. Barème 2026.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée.
Comment se calcule l’indemnité légale de licenciement en 2026 ?
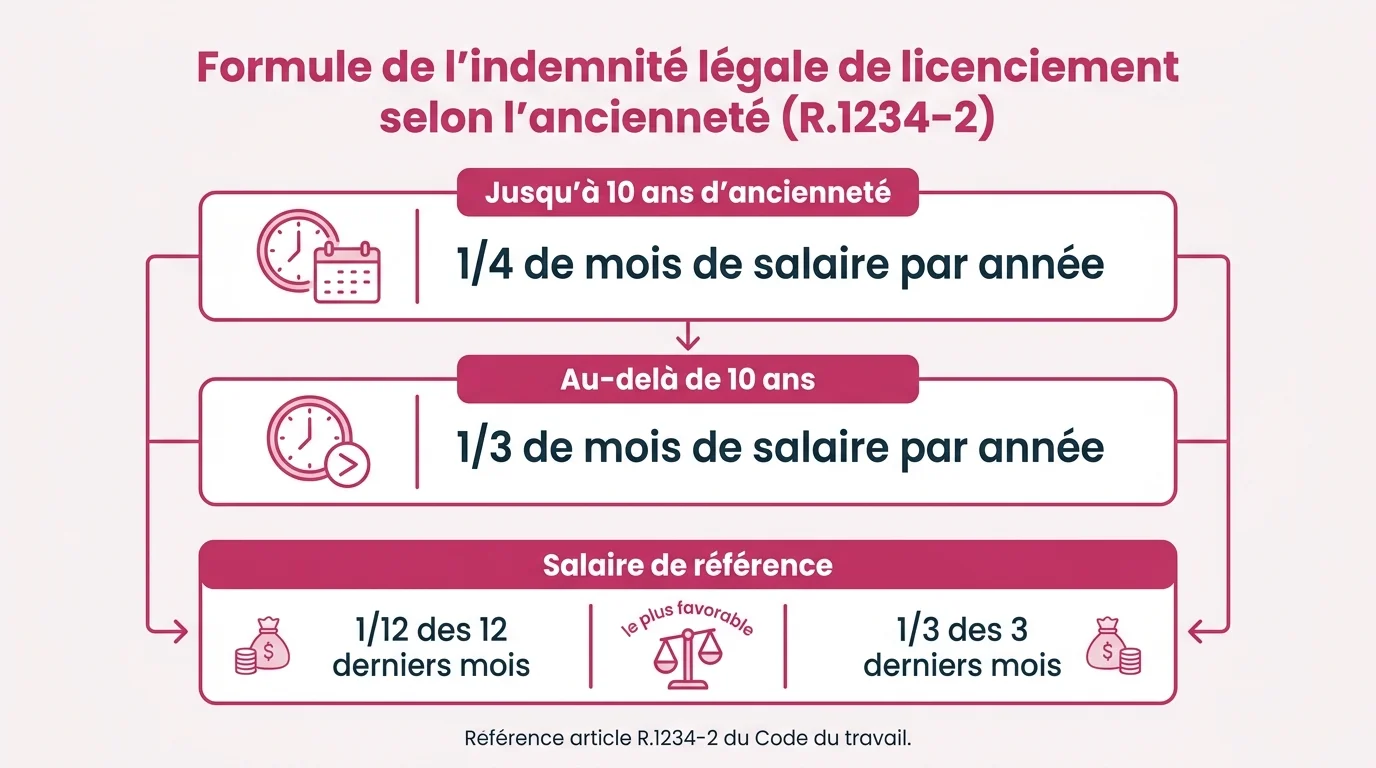
L’indemnité légale est le plancher que tout employeur doit verser lors d’un licenciement pour motif personnel ou économique, hors faute grave ou lourde. Son montant dépend de l’ancienneté et d’un salaire de référence défini par le Code du travail. Trois paramètres suffisent à obtenir le chiffre exact.
Le taux par année d’ancienneté
Le barème est unique et s’applique à toutes les entreprises. Vous versez un quart de mois de salaire par année d’ancienneté pour les dix premières années, puis un tiers de mois par année à partir de la onzième. Les années incomplètes comptent au prorata du nombre de mois, comme le prévoit l’article R.1234-1.
Prenons un salarié payé 2 800 euros bruts avec douze ans et demi d’ancienneté. La part jusqu’à dix ans donne 2 800 x 0,25 x 10, soit 7 000 euros.
La part au-delà donne 2 800 x un tiers x 2,5, soit environ 2 333 euros. L’indemnité légale atteint donc près de 9 333 euros.
Un quart de mois par année jusqu'à 10 ans, un tiers au-delà : c'est le minimum légal fixé par l'article R.1234-2 du Code du travail.
Le salaire de référence à retenir
Le salaire de référence n’est pas votre dernier bulletin de paie. L’article R.1234-4 retient la formule la plus favorable au salarié entre deux modes de calcul. Vous comparez la moyenne des douze derniers mois et la moyenne des trois derniers mois, puis vous gardez le montant le plus élevé.
Sur la base des trois derniers mois, les primes et gratifications annuelles se comptent au prorata, à hauteur de trois douzièmes. Cette règle évite qu’un treizième mois versé pendant le trimestre gonfle artificiellement la moyenne. Le simulateur officiel du Code du travail applique cette pondération automatiquement.
L’ancienneté minimale de huit mois
Aucune indemnité légale n’est due en dessous de huit mois d’ancienneté ininterrompue dans l’entreprise, selon l’article L.1234-9. Ce seuil a été abaissé d’un an à huit mois par l’ordonnance du 22 septembre 2017. L’ancienneté s’apprécie à la date d’envoi de la lettre de licenciement.
Les périodes de suspension du contrat, comme un arrêt maladie non professionnel, ne comptent pas dans l’ancienneté sauf disposition plus favorable. En revanche, un congé maternité ou un accident du travail restent assimilés à du temps de travail effectif.
Légale ou conventionnelle : laquelle retenir ?
Le minimum légal n’est qu’un point de départ. De nombreuses conventions collectives prévoient une indemnité supérieure, et c’est alors elle qui s’impose. Comparer les deux montants avant d’envoyer la lettre vous évite un rappel devant le conseil de prud’hommes.
La règle du montant le plus favorable
Le principe est simple : vous versez le montant le plus élevé entre l’indemnité légale et l’indemnité conventionnelle. Il n’y a jamais de cumul des deux. Le calculateur en tête de page applique cette comparaison dès que vous saisissez un montant conventionnel.
Votre convention peut aussi fixer une ancienneté minimale plus courte ou un mode de calcul différent. Dans ce cas, vous appliquez la disposition qui donne le résultat le plus avantageux pour le salarié, poste par poste.
Ce que votre convention collective peut imposer
Certaines branches, comme la métallurgie ou la banque, prévoient des barèmes nettement au-dessus du plancher légal. D’autres ajoutent une majoration liée à l’âge du salarié ou à sa catégorie professionnelle. Vérifiez le texte applicable à votre code NAF avant tout chiffrage.
Voici les points à contrôler dans votre convention avant d’arrêter le montant :
- Le taux par année, souvent supérieur au quart légal.
- L’ancienneté minimale ouvrant droit à l’indemnité.
- Une éventuelle majoration pour les salariés âgés.
- Le mode de calcul du salaire de référence retenu par la branche.
Le coût réel du licenciement pour l’employeur
L’indemnité versée au salarié n’est qu’une ligne de votre budget. Le préavis, les congés payés et les cotisations sociales pèsent lourd dans le coût total. Anticiper ces postes vous évite une mauvaise surprise de trésorerie.
Le régime social et fiscal à votre charge
L’indemnité de licenciement est exonérée de cotisations sociales patronales dans la limite de deux fois le plafond annuel de la sécurité sociale, soit 96 120 euros en 2026. Au-delà de ce seuil, la fraction excédentaire redevient soumise aux cotisations. Le calculateur intègre cette bascule automatiquement.
La totalité de l’indemnité perd son exonération sociale si elle dépasse dix PASS, soit 480 600 euros. Ces plafonds concernent la part sociale : le traitement fiscal côté salarié suit des règles distinctes. Pour un licenciement classique, l’indemnité de rupture n’est pas soumise au forfait social.
Exonération de cotisations patronales jusqu'à 2 PASS, soit 96 120 euros en 2026. Au-delà, la part excédentaire est chargée.
Le préavis et les congés payés à provisionner
Si vous dispensez le salarié d’exécuter son préavis, vous lui versez une indemnité compensatrice égale au salaire qu’il aurait perçu. Cette somme est du salaire à part entière : elle supporte l’intégralité des charges patronales. Le solde de congés payés non pris suit le même régime.
Sur un salaire de 2 800 euros et deux mois de préavis dispensé, la ligne préavis atteint 5 600 euros bruts, auxquels s’ajoutent environ 2 352 euros de charges patronales. Ces montants doivent figurer dans votre provision dès la décision. Le CSE doit par ailleurs être consulté dans les cas prévus par la loi, comme le rappelle notre guide sur le rôle du CSE en entreprise.
Le tableau ci-dessous récapitule les postes à budgéter au-delà de l’indemnité elle-même.
| Poste de coût | Régime applicable |
|---|---|
| Indemnité de licenciement | Exonérée jusqu’à 2 PASS (96 120 euros) |
| Préavis non exécuté | Salaire soumis aux charges patronales |
| Congés payés dus | Salaire soumis aux charges patronales |
| Part d’indemnité au-delà de 2 PASS | Réintégrée dans l’assiette des cotisations |
Le tableau des critères d’ordre du licenciement
Quand un licenciement économique touche une catégorie d’emplois sans viser une personne précise, vous devez désigner qui part selon des critères d’ordre. L’article L.1233-5 impose quatre critères que vous pondérez, sans jamais en écarter un seul. Ce cadre protège votre décision autant que le salarié.
Les quatre critères à pondérer
Les critères sont fixés par la loi et vous ne pouvez pas les remplacer par vos seuls choix. Vous pouvez en revanche pondérer leur poids par accord collectif ou décision unilatérale. Le barème le plus courant attribue un nombre de points à chaque critère, additionnés par salarié.
| Critère d’ordre (L.1233-5) | Ce que vous appréciez |
|---|---|
| Charges de famille | Enfants à charge, situation de parent isolé |
| Ancienneté de service | Durée dans l’établissement ou l’entreprise |
| Situation rendant la réinsertion difficile | Handicap, âge élevé, employabilité réduite |
| Qualités professionnelles | Évaluation par catégorie, sur critères objectifs |
La méthode de pondération demande de la rigueur pour tenir devant le juge :
- Attribuez un barème de points identique à tous les salariés de la catégorie.
- Notez chaque critère à partir de pièces vérifiables, jamais d’une impression.
- Additionnez les points et retenez le total le plus faible pour le départ.
- Conservez la trace écrite de chaque note attribuée.
Documenter votre décision face au juge
Le conseil de prud’hommes contrôle la mise en oeuvre des critères, pas votre choix de gestion. Une pondération appliquée de façon homogène et documentée résiste à la contestation. Notre tableau des critères du licenciement économique détaille un modèle de grille prêt à adapter.
Gardez pour chaque salarié la fiche de notation, les pièces justificatives et la grille de pondération. En cas de litige, l’absence de traçabilité vous expose à des dommages et intérêts, même si le motif économique est réel. La charge de la preuve de la bonne application des critères pèse sur l’employeur.
Questions fréquentes
Comment calculer l’indemnité légale de licenciement en 2026 ?
Vous multipliez le salaire de référence par un quart de mois par année d’ancienneté jusqu’à dix ans, puis par un tiers de mois par année au-delà. Les années incomplètes comptent au prorata des mois. Le service-public.fr détaille la méthode sur sa fiche indemnité de licenciement.
Quelle est l’ancienneté minimale pour ouvrir droit à l’indemnité ?
Il faut huit mois d’ancienneté ininterrompue dans l’entreprise à la date d’envoi de la lettre de licenciement. En dessous, aucune indemnité légale n’est due, sauf disposition conventionnelle plus favorable. Ce seuil résulte de l’article L.1234-9 du Code du travail.
Faut-il retenir le salaire des 3 ou des 12 derniers mois ?
Vous retenez la formule la plus favorable au salarié entre la moyenne des douze derniers mois et celle des trois derniers mois. Sur la base trimestrielle, les primes annuelles se comptent au prorata. Vous pouvez tester les deux valeurs dans le simulateur du Code du travail numérique.
Quelles cotisations et impôts restent à la charge de l’employeur ?
L’indemnité est exonérée de cotisations patronales jusqu’à deux PASS, soit 96 120 euros en 2026. Au-delà, la part excédentaire est réintégrée dans l’assiette. Le préavis dispensé et les congés payés dus supportent, eux, l’intégralité des charges patronales.
Indemnité légale ou conventionnelle : laquelle verser ?
Vous versez toujours le montant le plus élevé entre le minimum légal et l’indemnité prévue par votre convention collective, sans jamais cumuler les deux. Vérifiez le taux, l’ancienneté minimale et les majorations propres à votre branche avant d’arrêter le chiffre. La convention collective encadre aussi la mutuelle collective d’entreprise, obligatoire depuis 2016.
Faut-il verser l’indemnité en cas de faute grave ou lourde ?
Non. Un licenciement pour faute grave ou lourde prive le salarié de l’indemnité de licenciement et de l’indemnité compensatrice de préavis, ce qui réduit d’autant votre chiffrage. Seul le solde de congés payés reste dû. La faute doit toutefois être établie, sous peine de requalification et de rappel de ces sommes.