
Le barème kilométrique 2026 sert à rembourser un salarié qui utilise son véhicule personnel pour un déplacement professionnel, sans déclencher de cotisations sociales. Il est reconduit à l’identique de 2025 et repose sur deux paramètres : la puissance fiscale du véhicule en chevaux (CV) et le nombre de kilomètres parcourus dans l’année. Le calculateur ci-dessus vous donne le montant exonéré URSSAF en un instant, majoration de 20 % pour les véhicules électriques comprise. Voici comment lire ce barème et sécuriser vos notes de frais kilométriques côté employeur.
Calculateur d'indemnité kilométrique 2026
Indiquez la puissance fiscale du véhicule et les kilomètres parcourus dans l'année : vous obtenez le montant que vous pouvez rembourser à votre salarié en franchise de cotisations URSSAF, sur le barème kilométrique 2026.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée. Barème kilométrique 2026 pour les voitures, source impots.gouv.fr et urssaf.fr.
Le barème kilométrique 2026 applicable à vos remboursements
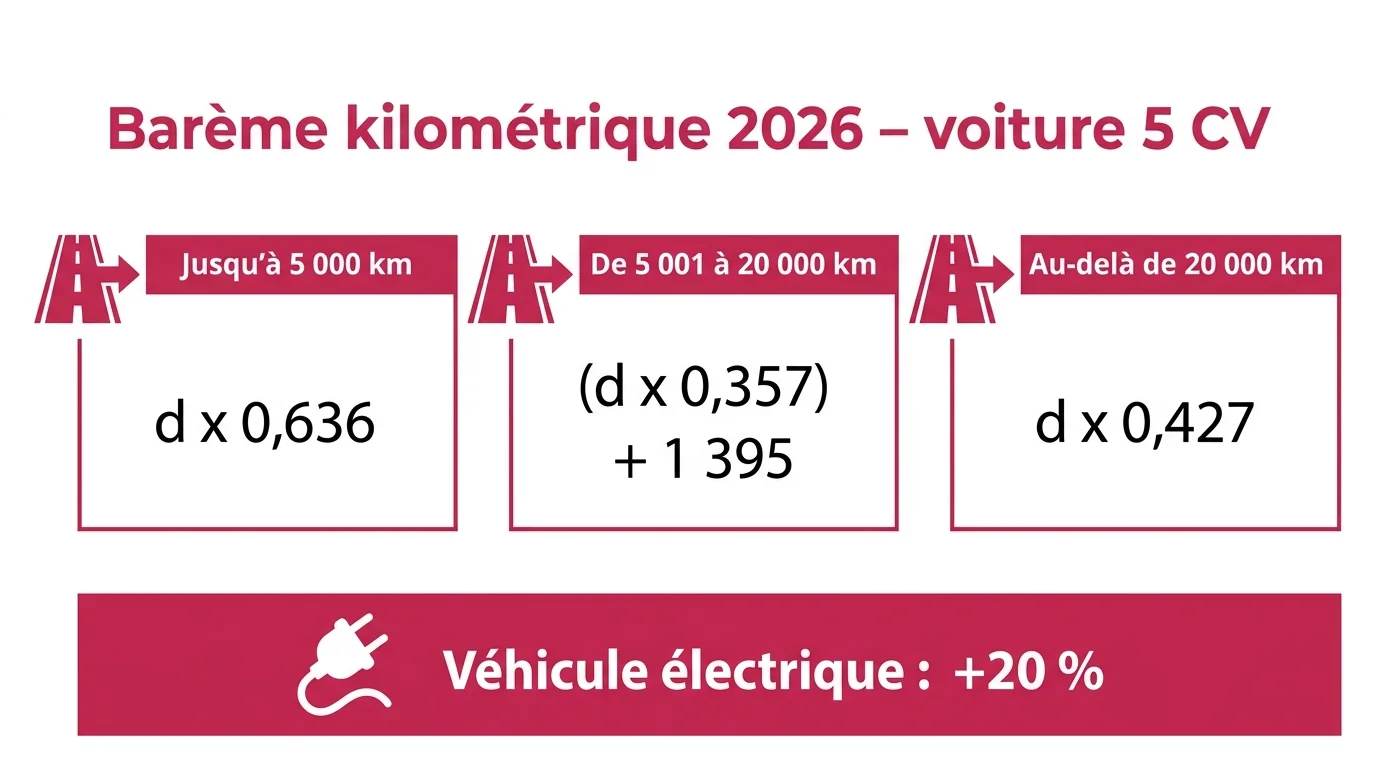
Le barème publié par l’administration fiscale fixe un montant forfaitaire par kilomètre. Pour l’année 2026, les taux restent identiques à ceux de 2025, sans revalorisation. Ce forfait couvre l’usage du véhicule du salarié, à vous de l’appliquer correctement pour rester dans le cadre exonéré.
Ce que couvre l’indemnité kilométrique
L’indemnité kilométrique compense l’ensemble des frais liés à l’utilisation du véhicule personnel à des fins professionnelles. Elle intègre plusieurs postes que le salarié n’a pas à justifier ligne par ligne.
Le forfait prend notamment en compte les éléments suivants :
- la dépréciation du véhicule et son amortissement ;
- les frais de carburant ou d’électricité ;
- les dépenses d’entretien, de pneumatiques et de réparation ;
- les primes d’assurance du véhicule.
Les frais de péage, de parking et de stationnement restent en dehors du barème. Vous pouvez les rembourser en plus, sur présentation des justificatifs, sans les intégrer au calcul kilométrique.
Puissance fiscale et tranches de distance
Deux données commandent le montant : la puissance fiscale, indiquée sur la carte grise du véhicule (repère P.6), et la distance annuelle. Le barème distingue cinq tranches de puissance et trois paliers de kilométrage.
Voici les taux applicables pour la première tranche de distance, jusqu’à 5 000 km par an :
| Puissance fiscale | Barème jusqu’à 5 000 km |
|---|---|
| 3 CV et moins | d x 0,529 |
| 4 CV | d x 0,606 |
| 5 CV | d x 0,636 |
| 6 CV | d x 0,665 |
| 7 CV et plus | d x 0,697 |
La lettre d correspond à la distance parcourue en kilomètres. Au-delà de 5 000 km, la formule change de forme, avec une part variable et une part fixe. La fiche officielle sur les frais kilométriques détaille chaque coefficient tranche par tranche.
La majoration de 20 % pour les véhicules électriques
Si le salarié roule en véhicule 100 % électrique, le montant obtenu est majoré de 20 %. Cette bonification s’applique quelle que soit la puissance fiscale et quelle que soit la distance parcourue.
Un salarié en 5 CV électrique parcourant 8 000 km ouvre donc droit à une indemnité supérieure de 20 % à celle d’un modèle thermique équivalent. Le calculateur applique cette majoration automatiquement dès que vous sélectionnez la motorisation électrique.
Barème kilométrique 2026 : reconduit à l'identique de 2025, plafonné à 7 CV, majoré de 20 % pour un véhicule électrique.
Comment calculer une note de frais kilométrique ?
Le calcul se fait une fois par an, sur la base du total des kilomètres professionnels. Vous appliquez la formule correspondant à la puissance fiscale et au palier de distance atteint sur l’ensemble de l’année.
Les trois formules selon le kilométrage annuel
Chaque tranche de puissance dispose de trois formules, selon la distance annuelle totale du salarié.
Pour un véhicule de 5 CV, elles se lisent ainsi :
- jusqu’à 5 000 km : d x 0,636 ;
- de 5 001 à 20 000 km : (d x 0,357) + 1 395 ;
- au-delà de 20 000 km : d x 0,427.
La part fixe de la tranche intermédiaire évite un effet de seuil brutal entre 5 000 et 5 001 km. Le calculateur choisit la bonne formule tout seul selon le kilométrage que vous saisissez.
Un exemple chiffré pour un salarié commercial
Prenons un commercial qui roule 18 000 km dans l’année avec sa voiture personnelle de 5 CV thermique. Il se situe dans la tranche de 5 001 à 20 000 km.
Le calcul donne : (18 000 x 0,357) + 1 395, soit 6 426 + 1 395 = 7 821 €. Vous pouvez lui verser cette somme sur l’année en franchise de cotisations. S’il conduisait le même véhicule en version électrique, l’indemnité passerait à 9 385,20 € grâce à la majoration de 20 %.
Le plafond de 7 CV à ne pas dépasser
La puissance fiscale retenue est plafonnée à 7 CV. Un véhicule de 8, 10 ou même 12 CV se calcule avec la ligne 7 CV et plus, jamais au-delà.
Ce plafond évite qu’un dirigeant se rembourse une indemnité gonflée pour un gros véhicule. Le salarié conserve le droit de rouler dans une voiture puissante, mais la part exonérée reste calée sur le barème 7 CV. Pour la flotte elle-même, la location de véhicule repensée par les constructeurs évite d’immobiliser du capital.
Ce que l’employeur doit vérifier avant de rembourser
Le barème sécurise le remboursement uniquement si le dossier est complet. Un contrôle URSSAF peut réclamer la preuve du kilométrage et de l’usage professionnel des trajets.
Les justificatifs à conserver
Le salarié doit tenir un relevé précis de ses déplacements professionnels. Sans traçabilité, l’exonération peut être remise en cause lors d’un contrôle.
Gardez à disposition les éléments suivants :
- la copie de la carte grise au nom du salarié, avec la puissance fiscale ;
- un relevé daté des trajets, avec le motif professionnel et les kilomètres ;
- le calcul appliqué et le barème de l’année utilisé.
Un logiciel de gestion de notes de frais automatise ce relevé et limite le risque d’erreur ou d’oubli sur les kilomètres déclarés.
Indemnité forfaitaire ou remboursement des frais réels
Le barème reste une option, pas une obligation. Vous pouvez aussi rembourser les frais réels du salarié, sur factures, mais la gestion devient plus lourde.
Le forfait kilométrique a le mérite de la simplicité et d’un cadre social clair. Il s’intègre bien à une politique de déplacements professionnels maîtrisés, surtout quand plusieurs salariés utilisent leur voiture.
Le traitement social et fiscal de l’indemnité
Dans la limite du barème, l’indemnité est exonérée de cotisations sociales et non imposable pour le salarié. Ce cadre d’exonération repose depuis 2026 sur l’arrêté du 4 septembre 2025, qui a remplacé celui du 20 décembre 2002 sans modifier le principe du forfait kilométrique. La part versée au-delà du barème entre dans l’assiette des cotisations et dans le revenu imposable.
Pour l’entreprise, cette dépense est déductible du résultat au titre des frais de déplacement. Elle pèse dans le coût d’emploi global, que vous pouvez chiffrer avec notre calculateur du coût d’un salarié.
Sur le même sujet : note de frais.
Questions fréquentes
Comment calculer une indemnité kilométrique en 2026 ?
Vous repérez la puissance fiscale sur la carte grise, vous additionnez les kilomètres professionnels de l’année, puis vous appliquez la formule du barème correspondant à la tranche de distance. Le calculateur en haut de page fait ce calcul et affiche le montant exonéré URSSAF.
Quel est le plafond de puissance fiscale ?
La puissance fiscale est plafonnée à 7 CV. Un véhicule plus puissant se calcule sur la ligne 7 CV et plus, sans majoration supplémentaire liée à la cylindrée.
Quelle majoration pour un véhicule électrique ?
L’indemnité est majorée de 20 % pour un véhicule 100 % électrique. Cette majoration s’ajoute au montant obtenu par le barème, quelle que soit la distance parcourue.
Quels justificatifs demander au salarié ?
Demandez la carte grise à son nom, un relevé daté des trajets avec le motif professionnel et le kilométrage, ainsi que le détail du calcul. Ces pièces sécurisent l’exonération en cas de contrôle URSSAF.
Barème forfaitaire ou frais réels : quelle différence ?
Le barème forfaitaire applique un montant par kilomètre qui couvre tous les frais du véhicule, sans facture à fournir pour chaque poste. Le remboursement des frais réels rembourse les dépenses justifiées une à une, avec une gestion plus lourde et un suivi documentaire complet.