

En 2027, l’abondement que votre employeur verse sur un PEE, y compris via Esalia, est plafonné à 3 912 € par an, soit 8 % du PASS 2027 de 48 900 € annoncé par l’Urssaf. Sur un Pereco (ou un ancien Perco), le plafond double et passe à 7 824 €, soit 16 % du PASS. L’abondement ne peut jamais dépasser le triple de ce que vous versez : avec un taux de 300 %, 1 304 € de versement suffisent pour toucher le maximum du PEE. Voici les montants, les calculs et ce que cela coûte à l’entreprise.
Plafonds d’abondement 2027 selon le PASS de 48 900 €
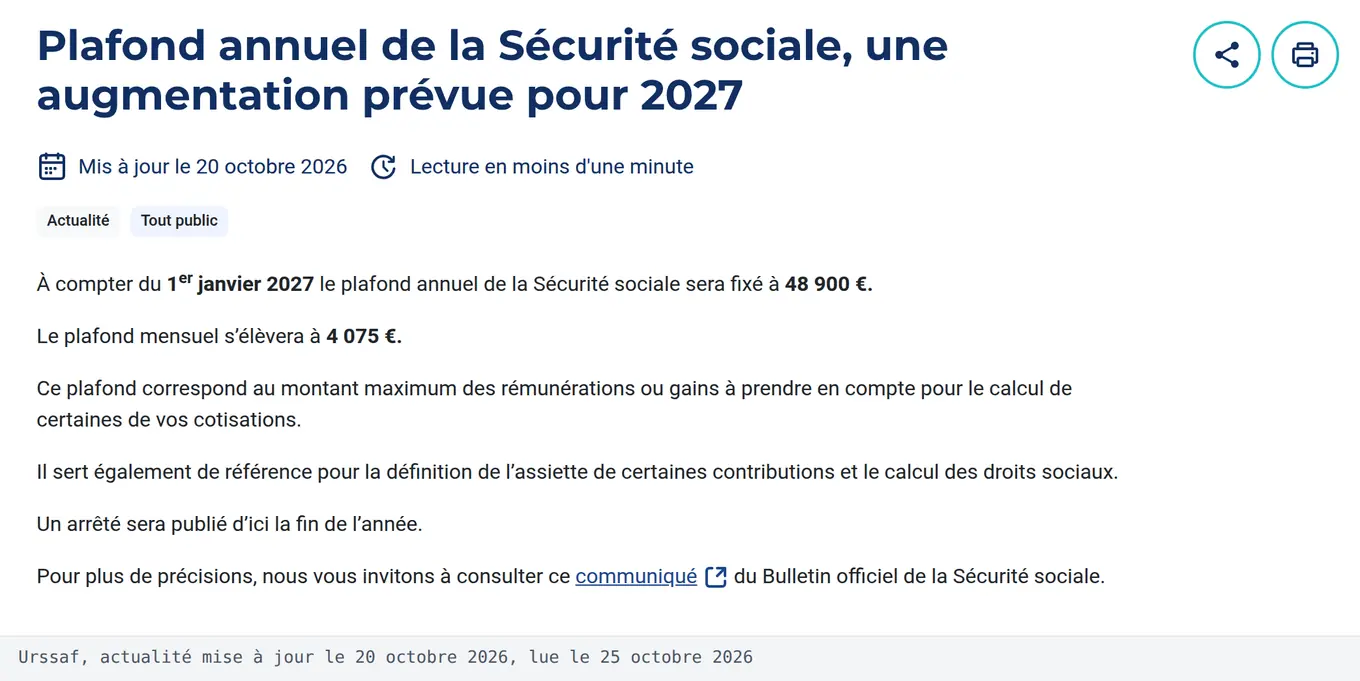
Les plafonds d’abondement ne sont pas fixés en euros dans la loi : ils suivent le plafond annuel de la Sécurité sociale (PASS). L’Urssaf a annoncé dans une actualité mise à jour le 20 octobre 2026 que le PASS sera fixé à 48 900 € au 1er janvier 2027, contre 48 060 € en 2026.
L’arrêté qui fixe officiellement ce plafond n’est pas encore paru au Journal officiel : l’Urssaf précise qu’il sera publié d’ici la fin de l’année. Les montants ci-dessous reposent donc sur la valeur annoncée par l’Urssaf.
PEE et PEI, 8 % du PASS
Sur un plan d’épargne d’entreprise (PEE) ou interentreprises (PEI), l’abondement versé au cours d’une année civile ne peut pas dépasser 8 % du PASS. Avec le PASS 2027, cela donne 48 900 × 8 % = 3 912 € par salarié.
Ce plafond peut être majoré de 80 % lorsque vous achetez des titres de votre entreprise ou d’une entreprise liée. La majoration atteint alors 3 129,60 €, pour un total de 7 041,60 € en 2027.
Pereco et Perco, 16 % du PASS
Sur le plan d’épargne retraite collectif (Pereco, ou Perco pour les plans ouverts avant le 1er octobre 2020), la limite est de 16 % du PASS, soit 7 824 € en 2027. Cette enveloppe est distincte de celle du PEE : les deux limites s’apprécient séparément.
En 2027, l'abondement exonéré plafonne à 3 912 € sur le PEE et à 7 824 € sur le Pereco, soit 11 736 € au total par salarié et par an.
Ce qui change par rapport à 2026
La hausse du PASS de 840 € se répercute mécaniquement sur les plafonds. Le tableau suivant compare les montants 2026 et 2027.
| Plafond annuel | 2026 puis 2027 |
|---|---|
| PASS | 48 060 € puis 48 900 € |
| Abondement PEE (8 %) | 3 844,80 € puis 3 912 € |
| Abondement Pereco (16 %) | 7 689,60 € puis 7 824 € |
| PEE avec titres de l’entreprise (+80 %) | 6 920,64 € puis 7 041,60 € |
| Total PEE et Pereco | 11 534,40 € puis 11 736 € |
Concrètement, un salarié qui obtenait déjà le maximum sur ses deux plans gagne 201,60 € d’abondement supplémentaire en 2027, à condition que le règlement de son plan suive le plafond légal.
Combien verser pour obtenir l’abondement maximal ?
Le plafond légal n’est qu’un maximum. Ce que vous touchez réellement dépend du taux d’abondement fixé par le règlement de votre plan et de la somme que vous versez vous-même.
La règle du triple
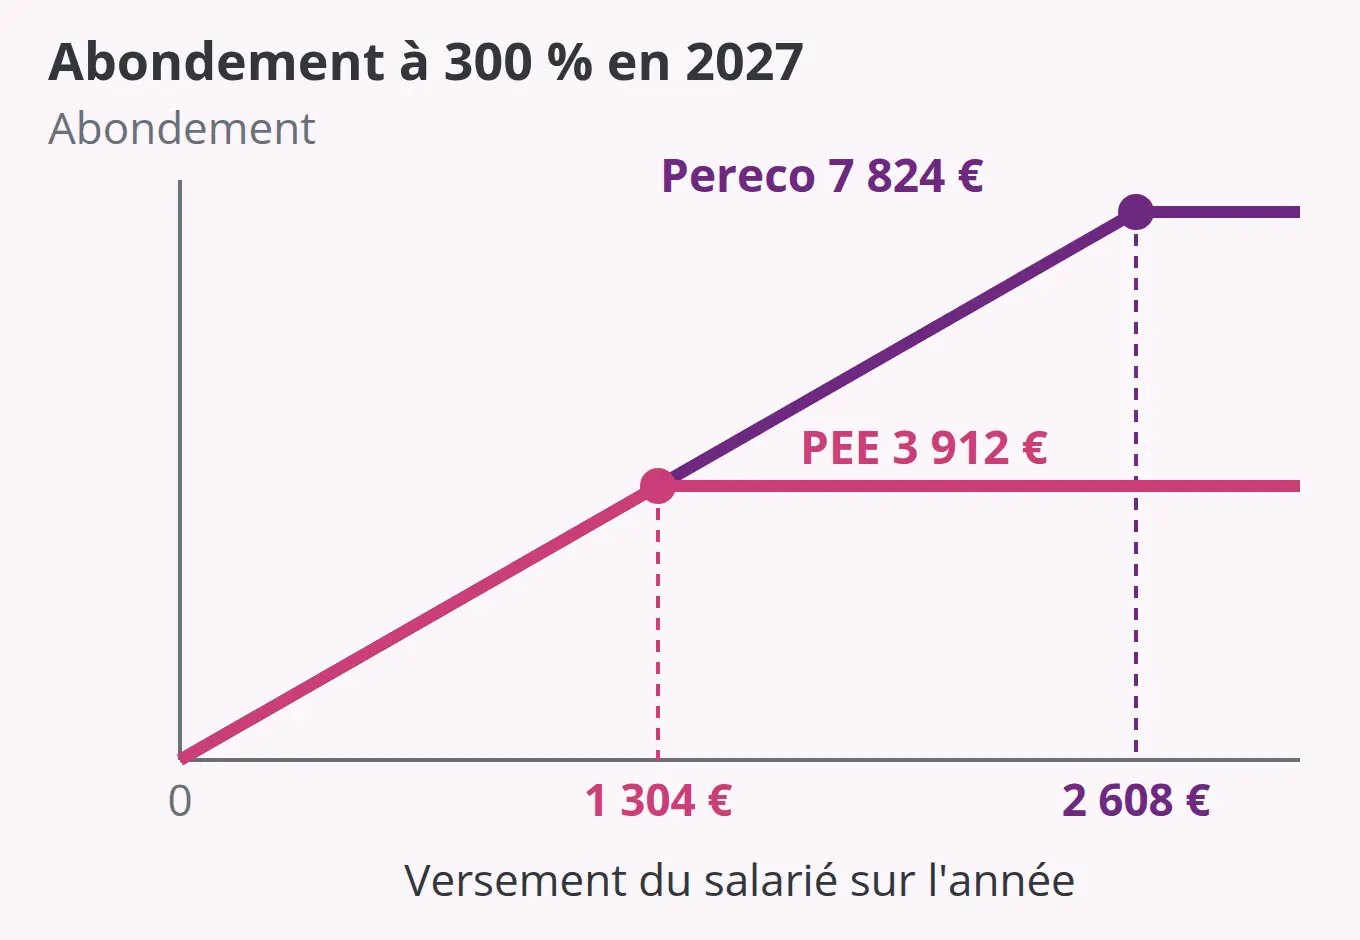
L’abondement ne peut pas dépasser le triple de votre contribution. Un taux de 300 % est donc le taux le plus élevé possible, et il atteint le plafond plus vite que tout autre.
Pour toucher l’abondement maximal en 2027 avec ce taux, il suffit de verser :
- 1 304 € sur le PEE (3 912 ÷ 3) ;
- 2 608 € sur le Pereco (7 824 ÷ 3) ;
- 3 912 € au total pour remplir les deux enveloppes.
Au-delà de ces montants, chaque euro versé n’apporte plus d’abondement. La courbe ci-dessous montre ce point de bascule pour chaque plan.
Avec un taux de 300 %, 1 304 € versés sur le PEE en 2027 suffisent pour déclencher les 3 912 € d'abondement maximal.
Exemples chiffrés selon votre versement
Le calcul change beaucoup selon le taux prévu par votre entreprise. Voici l’abondement obtenu sur un PEE en 2027 avec trois taux courants.
| Situation | Abondement PEE 2027 |
|---|---|
| Taux 300 %, versement de 1 000 € | 3 000 € |
| Taux 300 %, versement de 2 000 € | 3 912 € (plafond atteint) |
| Taux 100 %, versement de 2 000 € | 2 000 € |
| Taux 100 %, versement de 3 912 € | 3 912 € (plafond atteint) |
| Taux 50 %, versement de 3 000 € | 1 500 € |
Avec un taux de 50 %, il faudrait verser 7 824 € pour atteindre le plafond. Votre versement volontaire reste par ailleurs limité à 25 % de votre rémunération annuelle sur le PEE.
Titres de l’entreprise et majoration de 80 %
Si une partie de votre versement sert à acheter des actions de votre employeur, l’abondement sur cette part peut dépasser 3 912 €. La part majorée de 3 129,60 € s’obtient au triple d’un investissement en titres de 1 043,20 € en 2027.
Le versement unilatéral de l’employeur pour l’achat d’actions, lui, est limité à 3 000 € ou 6 000 € selon que l’entreprise a mis en place un accord d’intéressement ou de participation volontaire. L’ensemble des abondements et versements unilatéraux reste plafonné à 16 % du PASS, soit 7 824 € en 2027.
Côté employeur, coût et exonérations
Pour l’entreprise, l’abondement coûte moins cher qu’une prime de même montant, à condition de rester sous les plafonds. Ces règles sont détaillées sur la page de l’Urssaf consacrée aux plans d’épargne.
Cotisations, CSG et forfait social
Dans la limite du triple du versement et du plafond de 8 % ou 16 % du PASS, l’abondement est exclu des cotisations de Sécurité sociale. Il reste soumis à plusieurs prélèvements :
- la CSG et la CRDS au taux de 9,70 %, dès le premier euro et sans abattement pour frais professionnels ;
- le forfait social à 20 % dans le cas général ;
- un forfait social à 10 % lorsque l’abondement finance l’achat de titres de l’entreprise ;
- aucun forfait social dans les entreprises qui ne sont pas tenues de mettre en place la participation, c’est-à-dire de moins de 50 salariés.
Pour le salarié, un abondement maximal de 3 912 € sur le PEE représente 379,46 € de CSG et CRDS, soit 3 532,54 € réellement placés. Sur le Pereco, les 7 824 € d’abondement laissent 7 065,07 € après CSG et CRDS. Pour comparer avec le coût d’un salaire, vous pouvez utiliser notre calculateur du coût d’un salarié.
Les taux de forfait social cités sont ceux publiés par l’Urssaf sur sa page dédiée au forfait social au 25 octobre 2026. La loi de financement de la Sécurité sociale pour 2027 n’est pas encore votée et pourrait les modifier.
Versements unilatéraux et amorçage
Sur le Pereco, l’employeur peut verser des sommes même si vous ne versez rien : un versement initial à l’adhésion et des versements périodiques identiques pour tous les salariés. Leur total ne peut pas dépasser 3 000 € ou 6 000 € par an selon la situation de l’entreprise.
Ces versements comptent dans le plafond global de 16 % du PASS. Si votre employeur vous verse 1 000 € d’amorçage en 2027, il ne reste donc que 6 824 € d’abondement possible sur le Pereco.
Esalia et votre abondement en pratique
Esalia est l’offre d’épargne salariale de la Société Générale, présentée dans notre article sur l’épargne salariale chez Esalia. Comme tout teneur de compte, Esalia applique les règles du règlement de votre plan : c’est ce document, et non la plateforme, qui fixe votre taux d’abondement et son plafond.
Avant de programmer vos versements pour 2027, vérifiez trois points dans votre règlement :
- le taux d’abondement, unique ou dégressif par tranches ;
- le plafond propre à l’entreprise, qui peut être inférieur au plafond légal de 3 912 € ;
- les versements abondés, car certains plans abondent l’intéressement et la participation, d’autres seulement les versements volontaires.
Les plafonds s’apprécient par année civile. Un versement fait en décembre 2026 compte sur l’enveloppe 2026 de 3 844,80 €, et un versement fait en janvier 2027 ouvre la nouvelle enveloppe de 3 912 €. Les mêmes règles valent sur les autres portails salariés, comme celui présenté dans notre guide HR4YOU Auchan et ses avantages.
Ce qui reste à confirmer pour 2027
Deux textes peuvent encore préciser ces montants d’ici le 1er janvier 2027 :
- l’arrêté fixant le PASS 2027, que l’Urssaf annonce pour la fin de l’année ;
- la loi de financement de la Sécurité sociale pour 2027, qui peut modifier le forfait social ou les exonérations.
Les pourcentages de 8 % et 16 % du PASS, ainsi que la règle du triple, sont fixés par la réglementation de l’épargne salariale et ne dépendent pas de l’arrêté. Si le PASS publié au Journal officiel est bien de 48 900 €, les plafonds de 3 912 € et 7 824 € s’appliqueront tels quels.