
L’indemnité compensatrice de congés payés (ICP) est due au salarié pour les jours de congés acquis et non pris au moment de la rupture du contrat. En tant qu’employeur, vous la calculez selon deux méthodes, la règle du dixième et le maintien de salaire, puis vous retenez le montant le plus favorable au salarié. Elle est soumise aux cotisations sociales et à l’impôt sur le revenu, et figure sur le solde de tout compte au même titre qu’un salaire.
Quand l’indemnité compensatrice de congés payés est-elle due ?
L’ICP compense les jours de congés que le salarié a acquis mais n’a pas pu prendre avant son départ. Vous la versez dès qu’un contrat prend fin et qu’un solde de congés reste ouvert. Elle se distingue de l’indemnité de congés payés versée en cours de contrat pendant les vacances.
Toutes les ruptures de contrat ouvrent droit à l’ICP
Le motif de la rupture ne change rien au principe. Que le contrat se termine par un licenciement, une démission, une rupture conventionnelle, un départ à la retraite ou l’arrivée du terme d’un CDD, le solde de congés non pris doit être payé.
Voici les situations qui déclenchent le versement de l’indemnité :
- Licenciement, y compris pour motif personnel ou économique
- Démission et rupture conventionnelle homologuée
- Fin de CDD ou de mission d’intérim
- Départ ou mise à la retraite
- Décès du salarié, l’indemnité étant alors versée aux ayants droit
Ces règles valent pour tous vos salariés, quel que soit leur type de contrat. Pour situer l’ICP parmi les documents remis en fin de contrat, la fiche officielle du portail du droit du travail sur l’indemnité compensatrice détaille chaque cas. Vous complétez ce cadre par vos propres obligations d’affichage en entreprise.
Le cas de la faute lourde
La faute lourde a longtemps privé le salarié de son indemnité de congés payés. Le Conseil constitutionnel a mis fin à cette exception par une décision du 2 mars 2016, jugée contraire au principe d’égalité.
Désormais, même en cas de faute lourde, vous devez verser l’ICP pour les congés acquis et non pris. Refuser ce paiement vous expose à un rappel de salaire devant le conseil de prud’hommes. Le comportement du salarié ne réduit ni le nombre de jours dus ni le montant calculé.
Congés acquis et non pris à solder
Le salarié acquiert 2,5 jours ouvrables de congé par mois de travail effectif, soit 30 jours ouvrables sur une année complète. Au moment du départ, vous additionnez les congés de la période en cours et le reliquat éventuel de la période précédente.
Seuls les jours restants au compteur donnent lieu à indemnisation. Un salarié qui a déjà pris la totalité de ses droits ne perçoit aucune ICP. À l’inverse, un départ en début de période, avec beaucoup de jours acquis non consommés, gonfle nettement la somme à provisionner.
Comment calculer l’indemnité compensatrice de congés payés ?
Calculateur ICP : règle du dixième et maintien de salaire
Comparez les deux méthodes en parallèle, retenez le montant le plus favorable au salarié et lisez le net à verser sur le solde de tout compte.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée.
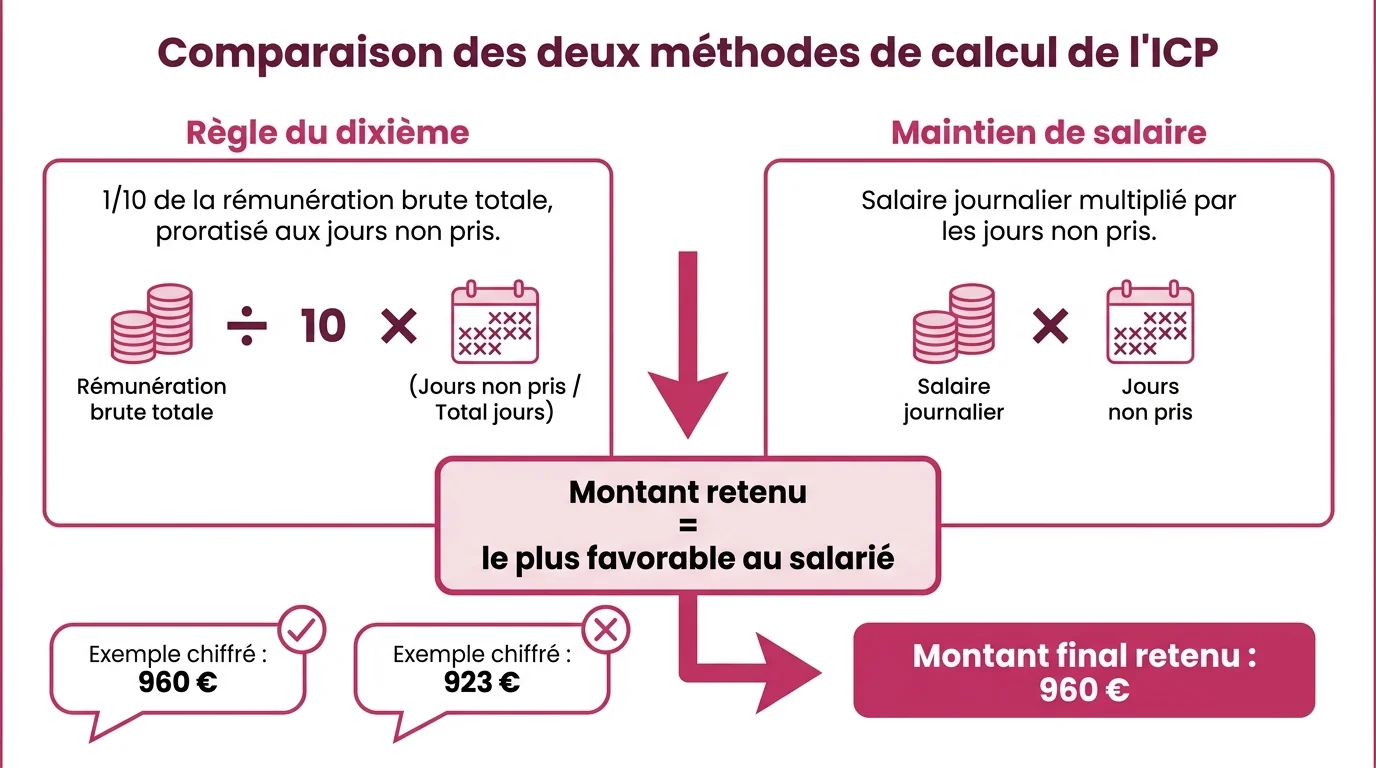
Le calcul repose sur deux méthodes que vous menez en parallèle. Vous comparez leurs résultats, puis vous versez le plus élevé. Le calculateur ci-dessous affiche les deux montants côte à côte et décompose le net à inscrire sur le solde de tout compte.
La règle du dixième
La règle du dixième prend pour base la rémunération brute totale perçue pendant la période de référence, généralement du 1er juin au 31 mai. L’indemnité de congés payés annuelle équivaut à un dixième de cette rémunération.
Pour l’ICP, vous proratisez ce dixième aux seuls jours non pris. La formule tient dans une ligne :
ICP dixième = (rémunération brute de référence / 10) x (jours non pris / jours acquis)
Certains éléments entrent dans la rémunération de référence, d’autres non. Comptez le salaire de base, les heures supplémentaires, les primes d’ancienneté ou de nuit et les commissions. Excluez la prime de treizième mois, l’intéressement, la participation et les frais professionnels.
La méthode du maintien de salaire
La méthode du maintien de salaire répond à une autre logique. Elle calcule ce que le salarié aurait perçu s’il avait travaillé pendant ses jours de congé restants. Vous partez du salaire habituel au moment du départ.
Le salaire journalier se déduit du salaire mensuel divisé par le nombre de jours de la période, puis multiplié par les jours à indemniser. Le résultat dépend directement de votre base de décompte, en jours ouvrables ou en jours ouvrés.
Retenir le montant le plus favorable
La loi vous impose de comparer les deux résultats et de retenir celui qui avantage le salarié. Vous ne choisissez donc pas librement votre méthode. Le tableau ci-dessous résume la différence entre les deux calculs.
| Méthode | Base de calcul |
|---|---|
| Règle du dixième | 1/10 de la rémunération brute de référence, proratisé aux jours non pris |
| Maintien de salaire | Salaire journalier habituel multiplié par les jours non pris |
| Montant retenu | Le plus élevé des deux, toujours au bénéfice du salarié |
Prenons un salarié qui a gagné 24 000 € sur la période, avec 12 jours non pris sur 30 acquis. La règle du dixième donne 960 €, la méthode du maintien, à 2 000 € par mois, aboutit à environ 923 €. Vous retenez donc 960 €.
Le détail complet du calcul figure sur la fiche officielle relative au calcul de l’indemnité de congés payés.
Du brut au net : l’ICP sur le solde de tout compte
Le calcul ne s’arrête pas au montant brut retenu. En paie, l’ICP suit le régime du salaire et subit les mêmes prélèvements. Votre solde de tout compte doit refléter cette bascule du brut vers le net.
Charges sociales et impôt sur l’indemnité
L’indemnité compensatrice est traitée comme un élément de salaire. Elle supporte donc les cotisations sociales salariales et patronales, la CSG et la CRDS, puis le prélèvement à la source de l’impôt sur le revenu.
Comptez de l’ordre de 22 % de charges salariales pour passer du brut au net versé, un taux à ajuster selon votre convention collective. Côté employeur, les cotisations patronales pèsent aussi sur le coût total d’un salarié. L’ICP entre par ailleurs dans l’assiette de la réduction générale de cotisations quand le salarié y est éligible.
L’écriture de paie au solde de tout compte
Sur le dernier bulletin, l’ICP apparaît en ligne distincte, séparée du salaire du mois, souvent sous le sigle ICCP. Cette lisibilité protège l’employeur en cas de contestation ultérieure. Le montant net rejoint ensuite le total du reçu pour solde de tout compte, signé par le salarié.
Une ligne claire aide aussi le salarié à lire ses droits, comme le rappellent les mentions attendues sur un bulletin de paie. Un logiciel de paie à jour sécurise le calcul et l’affichage du solde de tout compte.
Inscrivez toujours l'ICP en ligne distincte du salaire final : la traçabilité vous protège en cas de litige prud'homal.
Jours ouvrables ou jours ouvrés : rester cohérent
Le décompte des congés se fait soit en jours ouvrables, du lundi au samedi, soit en jours ouvrés, du lundi au vendredi. Une année pleine correspond à 30 jours ouvrables ou 25 jours ouvrés, pour cinq semaines de congé dans les deux cas.
Retenez ces repères pour ne pas mélanger les deux unités :
- Jours ouvrables : 2,5 par mois, environ 26 par mois pour le salaire journalier
- Jours ouvrés : 2,08 par mois, environ 21,67 par mois pour le salaire journalier
- La règle : le décompte des jours acquis doit correspondre à celui utilisé pour le maintien
Une erreur classique consiste à compter les jours acquis en ouvrables et le salaire journalier en ouvrés. Ce mélange fausse la méthode du maintien et peut sous-payer le salarié. Gardez la même unité d’un bout à l’autre du calcul.
Questions fréquentes
Quand l’ICP est-elle due exactement ?
Dès la rupture du contrat, si le salarié conserve des congés acquis et non pris. Le versement intervient avec le solde de tout compte, quel que soit le motif du départ.
Quelle méthode de calcul l’employeur doit-il retenir ?
Vous calculez l’indemnité selon la règle du dixième et selon le maintien de salaire, puis vous retenez le montant le plus élevé. Ce choix protège le salarié et vous met à l’abri d’un rappel.
L’ICP est-elle due en cas de faute lourde ?
Oui, depuis la décision du Conseil constitutionnel du 2 mars 2016. La faute lourde ne prive plus le salarié de son indemnité de congés payés, que vous devez verser normalement.
Faut-il compter en jours ouvrables ou en jours ouvrés ?
Les deux systèmes sont admis, à condition d’être cohérent. L’essentiel est de garder la même unité pour les jours acquis et pour le salaire journalier du maintien de salaire.
L’indemnité compensatrice de congés payés est-elle imposable ?
Oui, elle est traitée comme un salaire. Elle supporte les cotisations sociales et le prélèvement à la source, et s’ajoute au revenu imposable du salarié pour l’année de versement.