
Les charges de l’auto-entrepreneur se limitent en 2026 aux cotisations sociales, calculées en appliquant un taux fixe à votre chiffre d’affaires encaissé, sans aucune déduction de frais. Ce taux varie selon l’activité : 12,3 % en vente de marchandises, 21,2 % en prestations de services BIC, 25,6 % pour les professions libérales BNC hors CIPAV et 23,2 % pour les libérales CIPAV, avec une exonération partielle la première année grâce à l’ACRE. Le simulateur ci-dessus chiffre vos cotisations et votre revenu net réel selon votre profil.
Simulateur des charges d'auto-entrepreneur 2026
Estimez vos cotisations sociales 2026 selon votre type d'activité, avec ou sans ACRE, et vérifiez votre plafond de chiffre d'affaires.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée.
Comment fonctionnent les charges de l’auto-entrepreneur en 2026 ?
Le principe du régime micro-social
Le régime micro-social remplace toutes les cotisations classiques par un prélèvement unique proportionnel au chiffre d’affaires. Vous ne payez rien si vous ne facturez rien, et le taux couvre la maladie, la retraite, les allocations familiales et la CSG-CRDS. Ce fonctionnement rend vos charges lisibles, mais interdit toute déduction de vos dépenses réelles.
Cette mécanique explique pourquoi deux auto-entrepreneurs au même chiffre d’affaires versent la même somme, quels que soient leurs frais. Pour comprendre le détail de votre couverture, notre article sur la protection sociale des indépendants précise ce que financent ces cotisations.
Ce que le simulateur calcule pour vous
Le simulateur applique le taux 2026 de votre activité à votre chiffre d’affaires, puis affiche vos cotisations et votre revenu net. Vous raisonnez par mois, par trimestre ou par an, avec ou sans ACRE. Si votre chiffre d’affaires grandit, comparez avec le passage en SASU, une option à étudier au cas par cas.
Trois résultats vous servent au quotidien :
- le montant exact de cotisations à provisionner avant chaque déclaration URSSAF ;
- le revenu net qui vous reste une fois ce prélèvement retiré ;
- votre position par rapport au plafond annuel du régime micro.
Les taux de cotisations 2026 par type d’activité
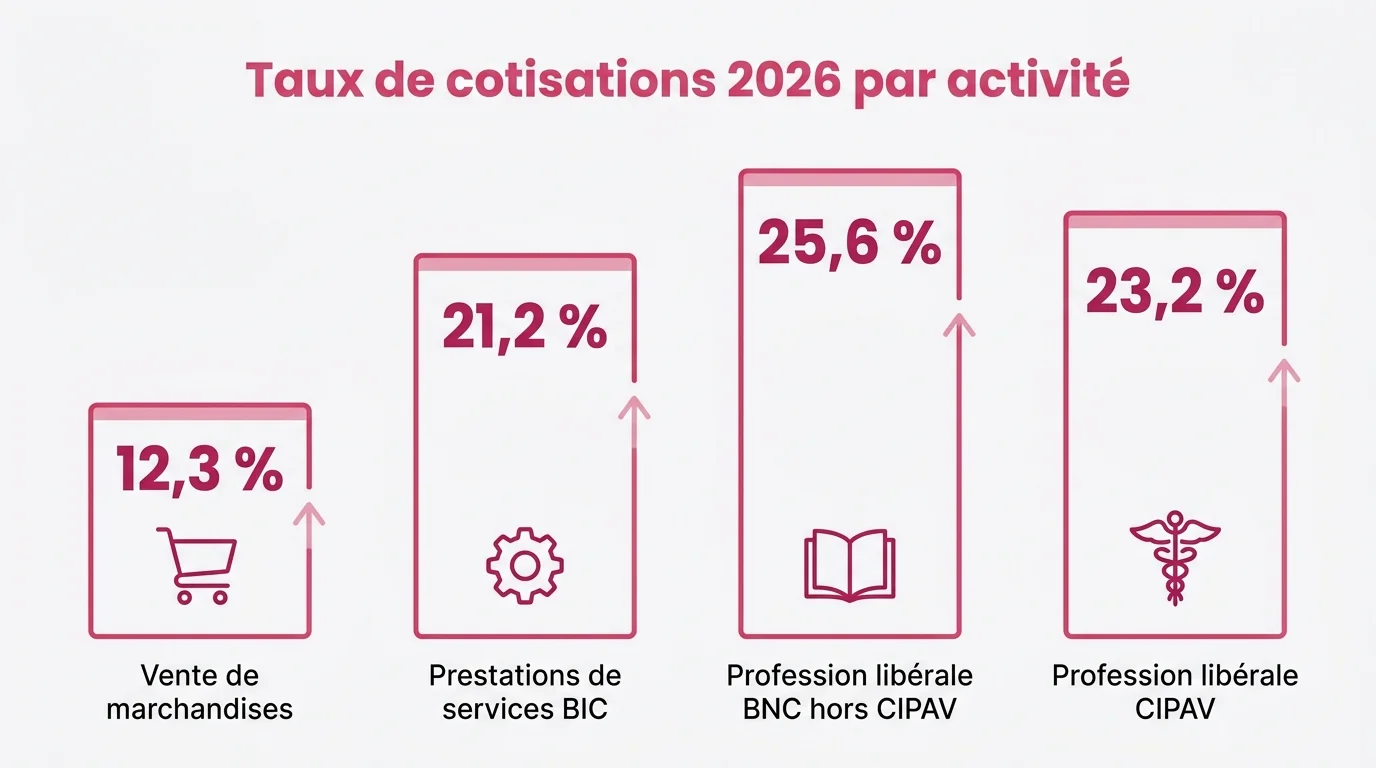
Le taux dépend de la nature juridique de votre activité, pas de votre métier au sens courant. Voici les taux pleins applicables en 2026, avant réduction éventuelle par l’ACRE.
| Activité | Taux de cotisations 2026 |
|---|---|
| Vente de marchandises (BIC) | 12,3 % |
| Prestations de services BIC | 21,2 % |
| Profession libérale BNC (hors CIPAV) | 25,6 % |
| Profession libérale CIPAV | 23,2 % |
Vente de marchandises et prestations BIC
La vente de marchandises, la restauration et la fourniture de logement relèvent du taux le plus bas, 12,3 %. Les prestations de services commerciales et artisanales (BIC) supportent 21,2 %, car leur assiette forfaitaire de protection sociale diffère.
Un artisan qui facture 5 000 € de main-d’oeuvre paie donc 1 060 € de cotisations, contre 615 € pour un commerçant sur le même montant de ventes. L’écart de taux pèse lourd sur des volumes annuels élevés.
Professions libérales BNC et CIPAV
Les professions libérales non réglementées, rattachées au régime général des indépendants, déclarent en BNC. Leur taux a été relevé par étapes : 23,1 % à la mi-2024, 24,6 % en 2025, puis 25,6 % depuis le 1er janvier 2026.
Les professions libérales réglementées affiliées à la CIPAV gardent un taux distinct de 23,2 %, stable en 2026. Vérifiez votre caisse de rattachement avant de choisir la ligne du simulateur, car cet écart change votre net.
Taux BNC hors CIPAV : 23,1 % mi-2024, 24,6 % en 2025, 25,6 % depuis janvier 2026.
L’effet de l’ACRE la première année
L’ACRE allège vos cotisations pendant les douze premiers mois d’activité, sous conditions d’éligibilité. Le taux de cette exonération dépend désormais de votre date de début : 50 % pour une création avant le 1er juillet 2026, 25 % seulement à compter de cette date, à la suite de la réforme du dispositif (Acre, Service-Public). Avec 50 %, le taux vente tombe à 6,2 %, les prestations BIC à 10,6 % et le BNC hors CIPAV à 12,8 % ; avec 25 %, ces mêmes taux ressortent à 9,3 %, 15,9 % et 19,2 %.
Depuis le 1er janvier 2026, l’ACRE n’est plus accordée automatiquement : déposez votre demande auprès de l’URSSAF dans les 60 jours suivant le début d’activité, faute de quoi le bénéfice est perdu. L’exonération ne dure qu’une année et ne se renouvelle pas, anticipez la remontée au taux plein dès le treizième mois pour éviter une mauvaise surprise de trésorerie.
Les plafonds de chiffre d’affaires à ne pas dépasser
Les seuils du régime micro 2026
Le régime micro reste ouvert tant que votre chiffre d’affaires annuel ne franchit pas certains seuils, revalorisés pour la période 2026-2028. Le simulateur annualise votre saisie et vous signale votre distance au plafond.
| Activité | Plafond de chiffre d’affaires 2026 |
|---|---|
| Vente de marchandises et hébergement | 203 100 € |
| Prestations de services BIC | 83 600 € |
| Profession libérale BNC | 83 600 € |
Un dépassement isolé reste toléré, mais deux années civiles consécutives au-dessus du seuil vous font basculer au régime réel l’année suivante. Si votre activité grandit, comparez les statuts dans notre guide sur les différences entre SASU et EURL.
La franchise en base de TVA
Sous le régime micro, vous facturez sans TVA tant que vous restez sous les seuils de franchise en base, distincts des plafonds du régime micro. Ces seuils s’établissent en 2026 à 85 000 € pour la vente et 37 500 € pour les prestations de services.
Deux seuils de tolérance existent juste au-dessus : 93 500 € et 41 250 €. Une fois le seuil majoré franchi, vous facturez la TVA dès le jour du dépassement, ce qui modifie votre tarification.
Sous-traiter à un auto-entrepreneur : le coût réel côté employeur
Ce que vous payez sur une facture TTC
Côté donneur d’ordre, le coût d’un auto-entrepreneur se résume au montant de sa facture. S’il relève de la franchise en base, cette facture ne porte pas de TVA, donc aucune TVA n’est récupérable non plus.
La comparaison avec un salarié est nette. Pour un sous-traitant, vous ne supportez ni charges patronales, ni congés payés, ni indemnités de rupture :
- aucune cotisation patronale à verser à l’URSSAF ;
- aucun coût de gestion de paie ni de mutuelle obligatoire ;
- une prestation qui s’arrête avec la mission, sans préavis.
Avant de régler, exigez un devis et une facture en règle : notre guide pour établir une facture conforme liste les mentions obligatoires.
Le risque de requalification en salariat déguisé
Cet avantage de coût disparaît si la relation ressemble à un emploi salarié. Un lien de subordination, avec horaires imposés, exclusivité ou intégration durable dans vos équipes, expose à une requalification en contrat de travail. Pour sécuriser ce type de mission, certaines sociétés passent par le portage salarial côté entreprise cliente.
En cas de contrôle, l’URSSAF réclame les cotisations patronales et salariales sur toute la période, majorations comprises. Le donneur d’ordre subit alors un redressement souvent supérieur à l’économie visée.
Un sous-traitant qui travaille comme un salarié fait courir un risque de redressement URSSAF au donneur d'ordre.
Questions fréquentes
Quels sont les taux de charges 2026 selon l’activité ?
En 2026, le taux de cotisations atteint 12,3 % pour la vente de marchandises, 21,2 % pour les prestations de services BIC, 25,6 % pour les professions libérales BNC hors CIPAV et 23,2 % pour les libérales CIPAV. Ces taux s’appliquent au chiffre d’affaires encaissé, sans déduction de frais.
Quels sont les plafonds de chiffre d’affaires en 2026 ?
Le régime micro reste ouvert jusqu’à 203 100 € pour la vente de marchandises et l’hébergement, et 83 600 € pour les prestations de services et les activités libérales. Ces seuils valent pour la période 2026-2028.
Comment fonctionne l’ACRE en 2026 ?
L’ACRE réduit vos cotisations pendant les douze premiers mois d’activité, sous conditions d’éligibilité. Depuis la réforme du 1er juillet 2026, l’exonération est de 50 % pour une création antérieure à cette date et de 25 % pour une création postérieure : le taux vente descend ainsi à 6,2 %, ou à 9,3 % avec l’exonération réduite, avant un retour au taux plein. La demande doit être déposée à l’URSSAF dans les 60 jours suivant le début d’activité.
À partir de quel seuil facture-t-on la TVA ?
Vous facturez sans TVA tant que votre chiffre d’affaires reste sous 85 000 € en vente et 37 500 € en prestations de services. Au-delà des seuils de tolérance de 93 500 € et 41 250 €, la TVA s’applique dès le jour du dépassement.
Quel risque à sous-traiter régulièrement au même auto-entrepreneur ?
Une relation exclusive et continue, avec des consignes proches de celles d’un employeur, peut être requalifiée en salariat déguisé. Le donneur d’ordre s’expose alors à un rappel de cotisations patronales et salariales assorti de majorations.