
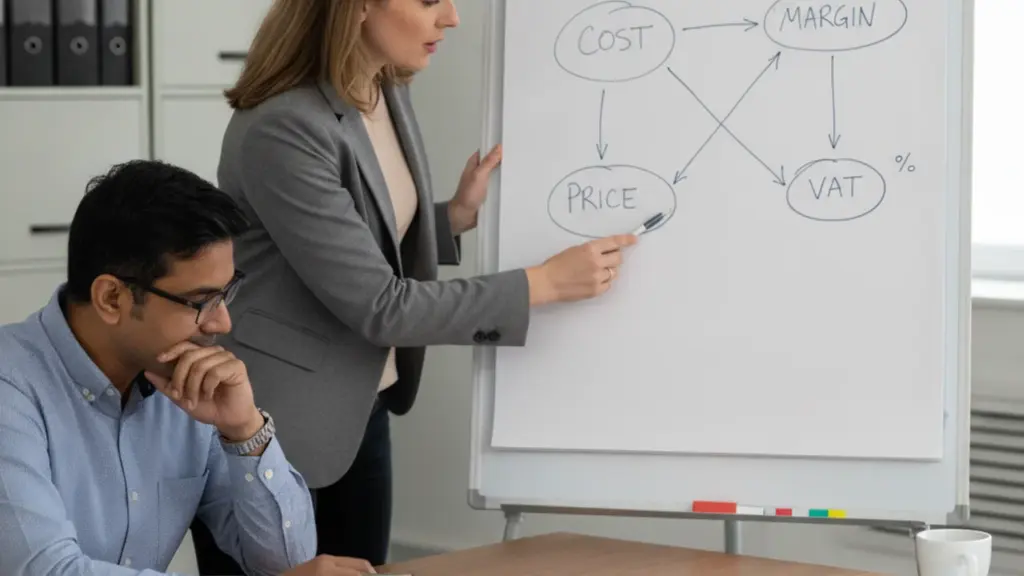
La marge commerciale correspond à la différence entre votre prix de vente HT et votre coût d’achat HT. Pour fixer un prix cohérent, vous la traduisez en taux de marge (marge rapportée au coût d’achat) et en taux de marque (marge rapportée au prix de vente), puis vous ajoutez la TVA. Le calculateur ci-dessus analyse un prix existant ou déduit le prix de vente conseillé à partir d’une marge cible, en HT comme en TTC, avant que vous ne le confrontiez à votre secteur et à vos charges.
Calculateur de marge commerciale
Analysez un prix existant (marge en euros, taux de marge, taux de marque, coefficient) ou partez d'une marge visée pour trouver votre prix de vente conseillé, en HT et en TTC.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée.
Marge commerciale, taux de marge, taux de marque : les définitions
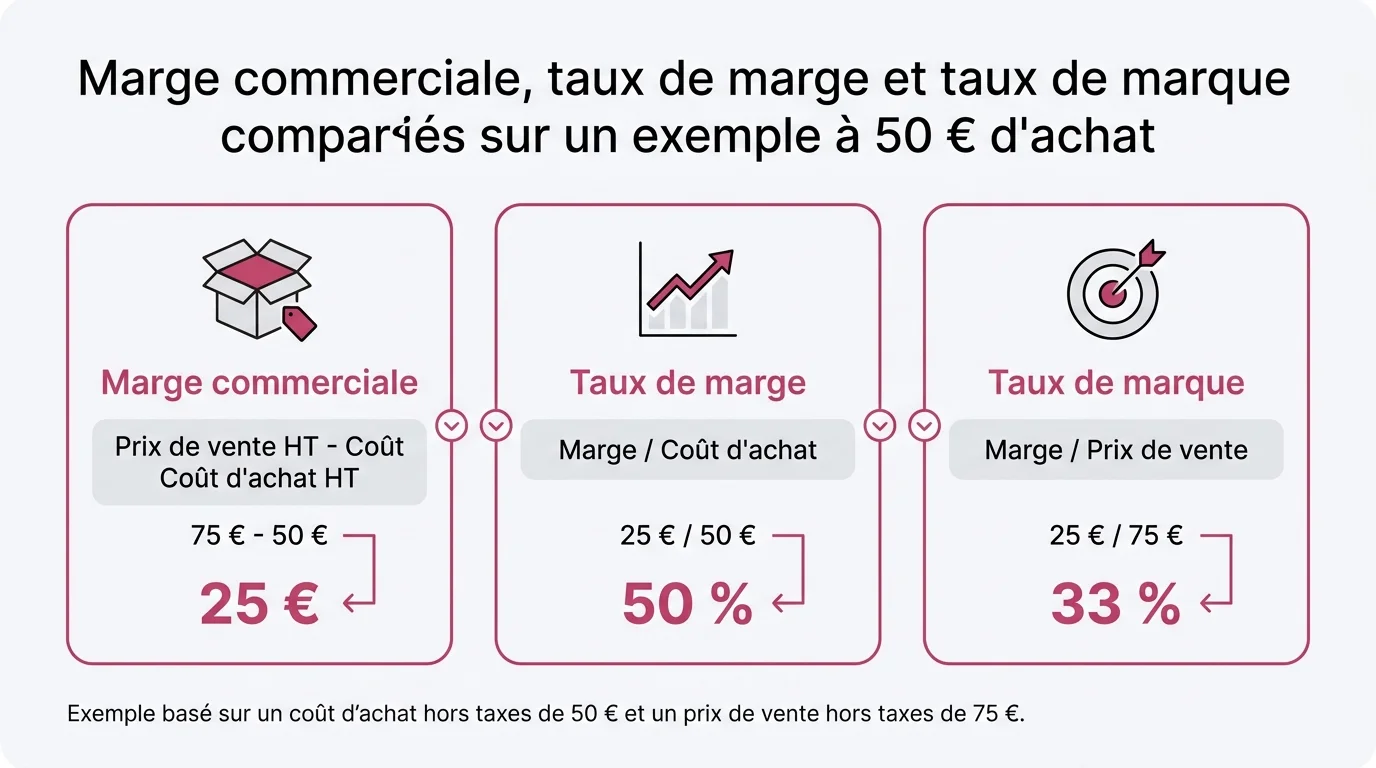
Trois notions reviennent en permanence dès que vous parlez de prix, et elles se mélangent facilement. La marge commerciale est un montant en euros, alors que le taux de marge et le taux de marque sont des pourcentages calculés sur des bases différentes. Comprendre laquelle vous manipulez évite les erreurs de tarification.
La marge commerciale en euros
La marge commerciale est le montant que vous dégagez sur une vente, une fois le coût d’achat déduit. La formule tient en une ligne : prix de vente HT moins coût d’achat HT. Pour un produit acheté 50 € HT et revendu 75 € HT, votre marge s’établit à 25 € par unité.
Ce montant reste le point de départ de tout raisonnement, mais il ne dit rien de sa proportion. Vendre 25 € de marge sur un article à 50 € n’a pas la même portée que 25 € sur un article à 500 €. C’est pourquoi vous le convertissez en pourcentage.
Taux de marge et taux de marque
Le taux de marge rapporte la marge au coût d’achat : 25 / 50, soit 50 %. Le taux de marque rapporte la même marge au prix de vente : 25 / 75, soit environ 33 %. Deux chiffres différents pour une seule et même opération.
La distinction n’est pas un détail comptable. Le commerce de détail et la grande distribution raisonnent souvent en taux de marque, parce qu’ils partent du prix affiché en rayon. Un fournisseur ou un négociant, lui, réfléchit plus volontiers en taux de marge, à partir de son prix d’achat.
Taux de marge et taux de marque ne se calculent jamais sur la même base : marge divisée par le coût d'achat pour le premier, marge divisée par le prix de vente pour le second. Le taux de marque reste toujours inférieur au taux de marge.
Le coefficient multiplicateur
Le coefficient multiplicateur est le raccourci du commerçant. Vous multipliez votre coût d’achat HT par ce coefficient pour obtenir directement votre prix de vente TTC. Il se calcule en divisant le prix de vente TTC par le coût d’achat HT.
Reprenez l’exemple : un achat à 50 € HT revendu 90 € TTC donne un coefficient de 1,8. Une fois ce repère fixé pour une gamme, vous étiquetez vos produits en un seul calcul mental. Voici comment les quatre indicateurs se relient.
| Indicateur | Formule de calcul |
|---|---|
| Marge commerciale | Prix de vente HT moins coût d’achat HT |
| Taux de marge | Marge divisée par coût d’achat HT, fois 100 |
| Taux de marque | Marge divisée par prix de vente HT, fois 100 |
| Coefficient multiplicateur | Prix de vente TTC divisé par coût d’achat HT |
Comment fixer son prix de vente à partir d’une marge cible ?
Fixer un prix ne consiste pas à ajouter une marge au hasard sur un prix fournisseur. Vous partez d’un coût d’achat complet, vous appliquez la marge que votre modèle exige, puis vous vérifiez que le prix obtenu tient face au marché. Le mode « Trouver mon prix de vente » du calculateur fait ce chemin en sens inverse pour vous.
Partir du coût d’achat complet
Le coût d’achat n’est pas seulement le prix facturé par votre fournisseur. Vous y intégrez tout ce qui rend le produit disponible à la vente, sinon votre marge réelle fond sans que vous le voyiez. Cette rigueur rejoint la logique d’un artisan qui doit afficher des tarifs corrects pour rester rentable.
Voici les postes à intégrer dans votre coût d’achat HT avant tout calcul de marge :
- Le prix HT facturé par le fournisseur, remises déduites
- Les frais de transport et de port jusqu’à votre stock
- Les droits de douane éventuels sur les produits importés
- Le conditionnement et l’emballage spécifiques à la vente
- Les pertes de stock et la casse, lissées sur la quantité
Basculer du HT au TTC sans se tromper
Vos marges se raisonnent en HT, mais le prix affiché à un particulier est un prix TTC. La confusion entre les deux fausse à la fois votre marge et la lisibilité de votre étiquette. La TVA se calcule toujours sur le prix HT, jamais l’inverse.
En France, le taux normal est de 20 %, avec un taux intermédiaire à 10 %, un taux réduit à 5,5 % et un taux particulier à 2,1 %. Un même produit à 80 € HT s’affiche donc à 96 € TTC au taux normal, mais à 88 € TTC au taux intermédiaire. Le calculateur applique le taux que vous sélectionnez et vous rend les deux montants.
Vérifier la cohérence avec votre marché
Un prix mathématiquement rentable peut rester invendable si vos concurrents pratiquent 20 % de moins. À l’inverse, un prix trop bas laisse de la marge sur la table et alimente les doutes sur votre qualité. Le calculateur vous donne un point de départ chiffré, pas une vérité absolue.
Confrontez systématiquement le prix conseillé à trois repères : le prix pratiqué par vos concurrents directs, la valeur perçue par votre clientèle et votre seuil de rentabilité. Un suivi régulier de vos chiffres, comme le fait un dirigeant qui sait suivre ses revenus et dépenses, vous aide à ajuster ces repères dans le temps.
Quelle marge viser selon votre secteur ?
Il n’existe pas de marge idéale universelle : un coefficient de 1,4 fait vivre un supermarché mais condamne un restaurant. Les repères ci-dessous donnent des ordres de grandeur couramment observés, à ajuster selon votre positionnement et votre volume. Ils servent à situer votre calcul, pas à remplacer votre propre analyse.
Commerce de détail et alimentaire
Dans l’alimentaire de volume, les coefficients restent bas parce que la rotation est rapide et les quantités élevées. Une épicerie généraliste tourne souvent autour d’un coefficient de 1,3 à 1,6, tandis qu’un caviste ou une épicerie fine monte plus haut grâce à des produits de niche. La restauration applique des coefficients élevés sur les matières premières pour absorber le service et les charges de salle.
| Type d’activité | Coefficient couramment observé |
|---|---|
| Épicerie et alimentaire général | 1,3 à 1,6 |
| Prêt-à-porter et textile | 2 à 2,7 |
| Bijouterie et accessoires | 2,5 à 3 |
| Restauration (sur matières) | 3 à 4 |
Services, artisanat et prestations
Pour une prestation de service, la notion de coût d’achat s’efface derrière le coût de la main-d’oeuvre et du temps passé. Vous ne calculez pas une marge sur une marchandise mais un taux horaire qui couvre votre rémunération et vos charges. Un artisan intègre aussi ses fournitures, son outillage et ses déplacements avant de fixer un prix.
Dans ces métiers, le raisonnement en marge commerciale garde son intérêt pour la partie fournitures et pièces revendues. Le taux de marge sur ces éléments finance une partie de la structure, même quand l’essentiel de la facture repose sur le temps facturé.
Ce que la marge commerciale ne dit pas
La marge commerciale mesure ce que rapporte une vente, mais elle ne paie pas encore vos frais fixes. Entre elle et votre bénéfice, il reste toute une série de charges à couvrir. Confondre marge et profit est l’erreur qui coule les jeunes entreprises.
Voici ce que votre marge commerciale doit financer avant de devenir du résultat :
- Le loyer du local et les charges associées
- Les salaires et cotisations de votre équipe
- L’énergie, l’assurance et les abonnements
- Le marketing et la communication
- Les impôts et la constitution d’une trésorerie de sécurité
Pour mesurer ce qui reste réellement disponible après ces postes, vous complétez l’analyse de marge par d’autres indicateurs, par exemple en apprenant à calculer votre capacité d’autofinancement. La marge commerciale reste le premier maillon, mais elle n’est pas la fin de l’histoire.
Questions fréquentes
Quelle différence entre taux de marge et taux de marque ?
Les deux partent de la même marge en euros mais changent de base de calcul. Le taux de marge divise la marge par le coût d’achat, le taux de marque la divise par le prix de vente. Sur une marge de 25 € pour un achat à 50 € et une vente à 75 € HT, vous obtenez 50 % de taux de marge et 33 % de taux de marque.
Comment convertir un taux de marge en taux de marque ?
Vous passez de l’un à l’autre sans repartir des montants, en exprimant chaque taux en décimal. Le taux de marque égale le taux de marge divisé par un plus le taux de marge : un taux de marge de 50 % (0,5) donne 0,5 divisé par 1,5, soit 33 %. Dans l’autre sens, le taux de marge égale le taux de marque divisé par un moins le taux de marque.
Comment calculer un coefficient multiplicateur ?
Vous divisez le prix de vente TTC par le coût d’achat HT. Un produit acheté 50 € HT et vendu 90 € TTC affiche un coefficient de 1,8. Ce repère vous permet ensuite d’étiqueter toute une gamme en multipliant chaque coût d’achat par le même chiffre.
Comment fixer un prix de vente à partir du coût d’achat ?
Vous appliquez la marge visée à votre coût d’achat complet, puis vous ajoutez la TVA. Avec un coût d’achat de 50 € HT et un taux de marge cible de 60 %, le prix de vente ressort à 80 € HT, soit 96 € TTC au taux normal. Le mode « Trouver mon prix de vente » du calculateur automatise ce calcul.
Marge nette ou marge commerciale : laquelle regarder ?
La marge commerciale mesure la seule différence entre prix de vente et coût d’achat, avant toute charge de structure. La marge nette, elle, intègre le loyer, les salaires et l’ensemble de vos frais fixes. Vous pilotez vos prix avec la première, mais vous jugez la santé de l’entreprise avec la seconde.
Qu’est-ce qu’une bonne marge commerciale ?
Une bonne marge est celle qui couvre toutes vos charges et laisse un résultat, ce qui dépend entièrement de votre secteur et de votre volume. Un coefficient de 1,4 suffit dans l’alimentaire de volume mais serait fatal en restauration. Comparez toujours votre taux à ceux de votre activité plutôt qu’à une valeur théorique.