
Pour passer d’un montant HT à un montant TTC, vous ajoutez la TVA en multipliant le HT par 1,20 au taux normal de 20 %. Pour retrouver le HT à partir du TTC, vous divisez par ce même coefficient. Le calculateur ci-dessus gère les quatre taux français (20 %, 10 %, 5,5 % et 2,1 %) dans les deux sens et affiche le détail HT, TVA et TTC. Vous obtenez ainsi les montants exacts à reporter sur vos factures et vos déclarations.
Calculateur de TVA HT / TTC multi-taux
Saisissez un montant, choisissez le sens du calcul et le taux applicable : vous obtenez le montant HT, la TVA et le montant TTC, prêts à reporter sur une facture ou une déclaration.
Renseignez le montant puis lancez le calcul, le détail HT, TVA et TTC s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée.
Comment passer du HT au TTC (et inversement) ?
La TVA se calcule toujours à partir du prix hors taxes. Une fois le taux appliqué, vous obtenez la taxe due, que vous ajoutez au HT pour former le prix payé par le client. Un dirigeant de TPE manipule ces deux montants chaque jour : sur un devis, sur une facture, puis sur la déclaration.
La formule HT vers TTC
Le passage du HT au TTC repose sur une multiplication unique. Vous multipliez le montant hors taxes par un coefficient qui dépend du taux retenu. Au taux normal, ce coefficient vaut 1,20.
TTC = HT x (1 + taux / 100). Exemple : 1 000 € HT au taux de 20 % donnent 1 200 € TTC, dont 200 € de TVA.
Le même principe vaut pour les autres taux. Au taux de 10 %, le coefficient devient 1,10, et au taux de 5,5 %, il vaut 1,055. Le calculateur applique ces coefficients pour vous, sans risque d’erreur d’arrondi.
Retrouver le montant HT depuis le TTC
L’opération inverse pose souvent problème. Beaucoup soustraient 20 % du montant TTC, ce qui donne un résultat faux. La bonne méthode consiste à diviser le TTC par le coefficient, pas à retrancher le pourcentage.
Sur un ticket de 1 200 € TTC au taux normal, le HT réel est 1 200 divisé par 1,20, soit 1 000 €. La TVA récupérable s’élève donc à 200 €. Cette distinction change directement le montant que vous pouvez déduire.
Les taux de TVA applicables en 2026
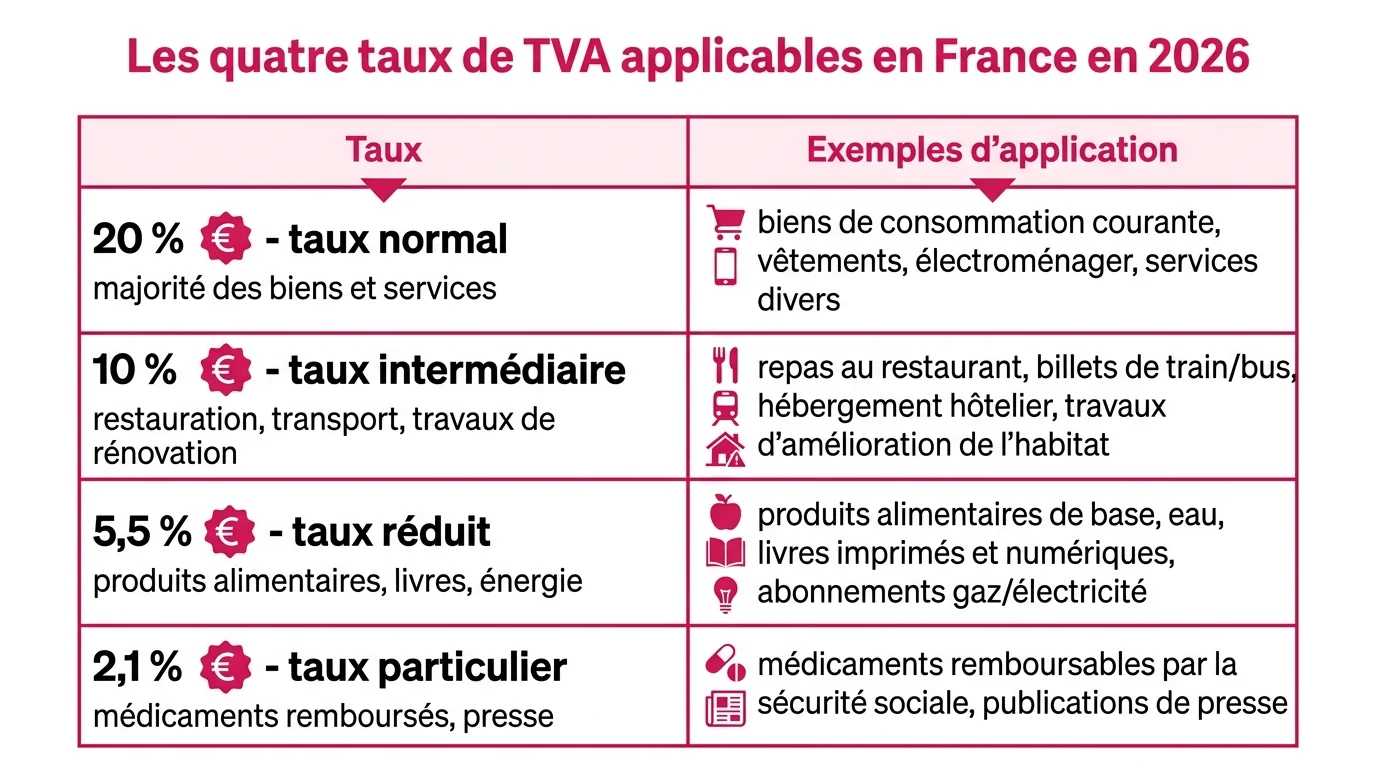
La France applique quatre taux distincts selon la nature du bien ou du service, comme le rappelle la fiche officielle des taux de TVA applicables. Retenir le bon taux évite une facture à refaire et un redressement à la déclaration. Le tableau ci-dessous résume les cas les plus fréquents pour une petite structure.
Le tableau des quatre taux
| Taux | Exemples d’application |
|---|---|
| 20 % (taux normal) | Majorité des biens et services, prestations de conseil, matériel |
| 10 % (taux intermédiaire) | Restauration, transport de voyageurs, travaux de rénovation du logement |
| 5,5 % (taux réduit) | Produits alimentaires, livres, abonnements de gaz et d’électricité |
| 2,1 % (taux particulier) | Médicaments remboursés par la Sécurité sociale, publications de presse |
Quel taux retenir pour votre activité ?
Le taux ne dépend pas de votre statut mais de ce que vous vendez. Une même entreprise peut appliquer plusieurs taux sur une seule facture. Voici les repères qui couvrent la plupart des situations d’une TPE :
- Prestations de services intellectuelles, ventes de matériel et de logiciels : taux normal de 20 %.
- Restauration sur place, hébergement et travaux d’amélioration : taux de 10 %.
- Vente de denrées alimentaires et de livres : taux réduit de 5,5 %.
- Cas très spécifiques (médicaments remboursables, presse) : taux de 2,1 %.
En cas de doute sur une prestation mixte, le mieux reste de détailler chaque ligne au bon taux plutôt que d’appliquer un taux unique. Cette rigueur vous protège lors d’un contrôle et clarifie la facture pour le client, comme lorsque vous devez facturer une prestation de service.
La TVA sur les notes de frais et les avantages
La TVA ne concerne pas que vos ventes. Sur vos achats professionnels, elle est souvent récupérable, ce qui réduit le coût réel de la dépense. Encore faut-il distinguer ce qui ouvre droit à déduction de ce qui reste à votre charge.
Les dépenses qui ouvrent droit à déduction
Pour récupérer la TVA d’une dépense, trois conditions se cumulent : la dépense sert l’activité, la facture est établie au nom de l’entreprise et la TVA y figure. Les postes suivants sont généralement déductibles :
- Les repas professionnels pris au restaurant lors d’un rendez-vous ou d’un déplacement.
- Les péages et les frais de transport liés à une mission.
- Les fournitures, le petit matériel et les abonnements de bureau.
- Les prestations d’hébergement engagées pour un client ou un tiers.
Un suivi ordonné de ces justificatifs vous fait récupérer chaque euro éligible. Une méthode pour gérer vos notes de frais vous évite de perdre des factures et donc de la TVA.
Les dépenses exclues de la récupération
Certaines dépenses restent hors du champ de la déduction, même avec une facture parfaite. Les connaître à l’avance évite une mauvaise surprise à la déclaration. Les principaux cas exclus sont :
- L’hébergement du dirigeant et des salariés de l’entreprise.
- L’achat d’un véhicule de tourisme affecté au transport de personnes.
- Une partie du carburant, dont la déduction dépend du type de véhicule.
- Les cadeaux offerts au-delà du plafond fixé par l’administration fiscale.
Franchise en base de TVA : les seuils 2026
En dessous d’un certain chiffre d’affaires, vous ne facturez pas la TVA et vous ne la déclarez pas. Ce régime s’appelle la franchise en base. Un point mérite votre attention en 2026, car une réforme annoncée n’a finalement pas été appliquée.
Les seuils réellement applicables
Les seuils dépendent de votre activité et se déclinent en un seuil normal et un seuil majoré. Vous restez en franchise tant que votre chiffre d’affaires reste sous ces limites.
Prestations de services : 37 500 € (seuil normal), 41 250 € (seuil majoré). Ventes de marchandises et hébergement : 85 000 € et 93 500 €.
Un dépassement du seuil normal vous rend redevable de la TVA à partir du 1er janvier suivant. Un dépassement du seuil majoré vous y soumet dès le premier jour du dépassement. Vous pouvez vérifier ces montants sur la fiche officielle du service public de la franchise en base.
Le seuil unique de 25 000 euros abandonné
La loi de finances pour 2025 prévoyait un seuil unique de 25 000 € pour toutes les activités. Cette mesure a été suspendue face aux protestations des petites entreprises, puis abandonnée. Pour 2026, les seuils français restent donc inchangés, sans plancher unique à 25 000 €.
Quand et comment déclarer votre TVA ?
Une fois assujetti, vous devez déclarer la TVA collectée sur vos ventes, moins la TVA déductible sur vos achats. Le rythme de cette déclaration dépend de votre régime. Deux cas concernent la quasi-totalité des TPE.
Le régime réel normal
Au régime réel normal, la déclaration se fait chaque mois, sur le formulaire CA3. Si la TVA due sur l’année reste inférieure à 4 000 €, vous pouvez choisir un rythme trimestriel. Ce régime convient aux entreprises qui veulent un suivi rapproché de leur taxe.
Le régime réel simplifié
Le régime réel simplifié allège la charge administrative des petites structures. Vous versez deux acomptes semestriels, en juillet et en décembre, puis vous régularisez avec une déclaration annuelle. Un suivi rigoureux de vos achats, par exemple via une bonne gestion des factures fournisseurs, sécurise le montant de TVA déductible reporté sur cette déclaration.
Questions fréquentes
Comment passer un montant HT en TTC ?
Vous multipliez le montant hors taxes par un coefficient égal à 1 plus le taux divisé par cent. Au taux normal de 20 %, ce coefficient vaut 1,20 : 1 000 € HT deviennent 1 200 € TTC. Le calculateur en haut de page réalise l’opération dans les deux sens.
Quels sont les taux de TVA applicables en 2026 ?
La France applique quatre taux : 20 % pour la majorité des biens et services, 10 % pour la restauration et certains travaux, 5,5 % pour l’alimentaire et les livres, et 2,1 % pour des cas particuliers. Une même facture peut combiner plusieurs taux selon les lignes.
La franchise en base est-elle passée à 25 000 euros en 2026 ?
Non. Le seuil unique de 25 000 € prévu par la loi de finances 2025 a été suspendu puis abandonné. Les seuils restent 37 500 € pour les services et 85 000 € pour les ventes de marchandises.
Quelle TVA est déductible sur les notes de frais ?
La TVA d’une dépense professionnelle est déductible si la facture est au nom de l’entreprise et mentionne la taxe. Les repas et les péages ouvrent droit à déduction, alors que l’hébergement du dirigeant et l’achat d’un véhicule de tourisme en sont exclus.
Quand faut-il déclarer sa TVA ?
Au régime réel normal, la déclaration est mensuelle, ou trimestrielle si la TVA annuelle reste sous 4 000 €. Au régime réel simplifié, vous versez deux acomptes en juillet et décembre, suivis d’une déclaration annuelle de régularisation.