
Le coût total d’un salarié pour l’employeur dépasse largement le salaire brut affiché sur le contrat. En 2026, comptez environ 42 % de charges patronales en plus du brut pour un non-cadre et autour de 45 % pour un cadre, avant application de la réduction générale dégressive unique (RGDU). Concrètement, un salarié à 2 500 euros brut coûte de l’ordre de 3 500 euros par mois pour l’entreprise. Le calculateur ci-dessous vous donne une estimation immédiate de ce coût mensuel et annuel à partir du brut et du statut.
Calculateur du coût d'un salarié
Estimez en un clic le coût total employeur (charges patronales comprises) à partir du salaire brut mensuel.
Brut, net et coût total : trois montants à ne pas confondre
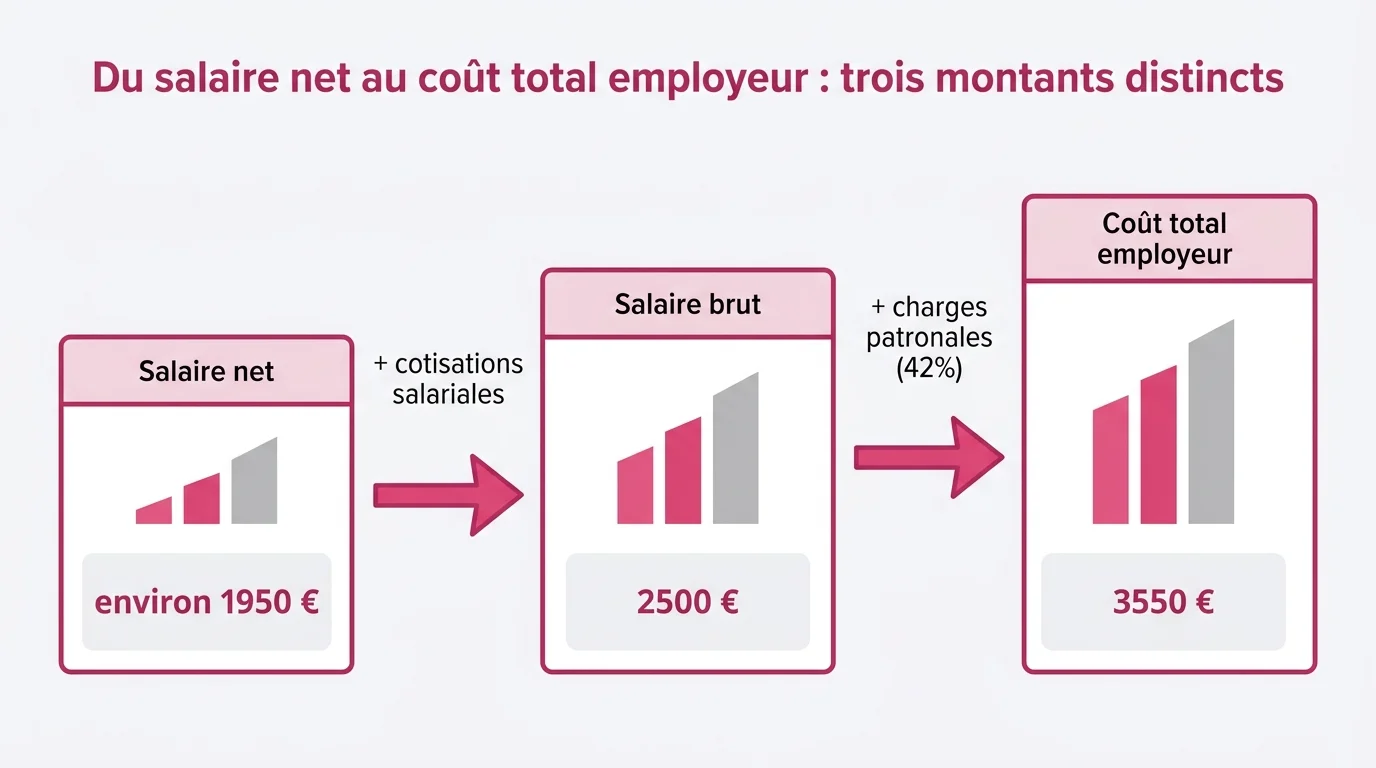
Quand vous parlez salaire avec un candidat, vous évoquez en général le brut. Pourtant, deux autres montants comptent autant : le net que le salarié touche réellement et le coût total que vous supportez. Confondre ces trois chiffres est la première source de mauvaises surprises au moment d’embaucher.
Du salaire brut au salaire net
Le salaire net correspond à ce qui arrive sur le compte du salarié, une fois retirées les cotisations salariales. Ces cotisations financent sa propre protection sociale : assurance maladie, retraite, chômage, CSG et CRDS. En pratique, le net est environ 75 à 78 % du brut pour un non-cadre.
Un cadre conserve une part un peu plus faible, car ses cotisations salariales sont légèrement supérieures, notamment sur la retraite complémentaire. Le bulletin de paie détaille ligne par ligne le passage du brut au net. Si vous préparez vos premiers bulletins, notre article sur la fiche de paie simplifiée vous aidera à lire chaque rubrique.
Du salaire brut au coût total employeur
Le coût total ajoute au brut les charges patronales que vous versez en tant qu’employeur. Ce sont des cotisations à votre charge, qui s’additionnent au salaire et financent la sécurité sociale, la retraite et l’assurance chômage. C’est ce montant, et non le brut, qui doit guider votre budget.
Pour 1 euro de salaire net versé à un salarié, l'employeur dépense souvent près de 1,80 euro une fois les charges patronales ajoutées.
Que contiennent les charges patronales ?

Les charges patronales ne sont pas un impôt unique mais un ensemble de cotisations aux finalités distinctes. Les connaître vous permet de comprendre pourquoi le coût grimpe et où des allègements s’appliquent. Voici les grandes familles à retenir.
Les cotisations de sécurité sociale et de retraite
La part la plus lourde finance la protection sociale de base. Elle couvre l’assurance maladie et maternité, l’assurance vieillesse (la retraite de base) et les allocations familiales. S’y ajoute la cotisation accidents du travail, dont le taux varie selon votre secteur et votre niveau de risque.
La retraite complémentaire Agirc-Arrco complète ce socle. Elle correspond à environ 6 points de charges patronales au niveau du SMIC et pèse davantage sur les rémunérations élevées. C’est l’un des postes qui creuse l’écart entre cadre et non-cadre.
Chômage, formation et autres contributions
Au-delà de la sécurité sociale, plusieurs contributions s’ajoutent. Les principales sont les suivantes :
- L’assurance chômage, autour de 4 % du brut côté employeur.
- La contribution au FNAL pour le logement.
- La contribution à la formation professionnelle et la taxe d’apprentissage.
- Le versement mobilité, dans les zones où il s’applique.
- La contribution au dialogue social et la contribution autonomie.
Ces lignes paraissent secondaires une à une, mais leur cumul explique une partie du taux global de 42 à 45 % observé sur le brut.
Pourquoi un cadre coûte-t-il plus cher ?
À salaire brut égal, un cadre coûte mécaniquement plus que ce que coûte un non-cadre. Trois éléments expliquent cet écart : une retraite complémentaire qui s’applique à un taux plus élevé sur la tranche au-delà du plafond de la sécurité sociale, une prévoyance cadre obligatoire d’au moins 1,50 % sur la première tranche, et la contribution APEC propre aux cadres.
Si vous hésitez encore sur le statut d’un futur collaborateur, pesez bien cet impact budgétaire. Pour les profils techniques, notre guide pour choisir le bon statut d’un freelance informatique compare les options sans contrat salarié.
Les allègements qui réduisent le coût : la réduction générale
Le coût brut des charges n’est pas le coût final. L’État a mis en place des allègements qui réduisent fortement la facture sur les salaires modestes et intermédiaires. Le principal dispositif a changé de nom en 2026.
Le principe de la RGDU 2026
Depuis le 1er janvier 2026, l’ancienne réduction Fillon laisse place à la réduction générale dégressive unique (RGDU). Elle allège les cotisations patronales de sécurité sociale, de retraite complémentaire et d’assurance chômage. L’allègement est maximal au niveau du SMIC, puis diminue à mesure que le salaire augmente. À titre comparatif, comprendre ces mécanismes de réduction permet aussi d’évaluer le coût réel d’un auto-entrepreneur, qui fonctionne selon des règles différentes.
Concrètement, pour un salarié au SMIC, cet allègement peut représenter plusieurs centaines d’euros par mois, ce qui ramène le coût réel bien en dessous du calcul brut. Le détail du calcul est expliqué sur la page officielle de l’URSSAF sur la réduction générale.
Jusqu’à quel niveau de salaire en profiter ?
La RGDU s’applique désormais jusqu’à 3 SMIC, soit environ 5 600 euros brut par mois en 2026, contre 1,6 SMIC pour l’ancien dispositif. La plupart des embauches en PME entrent donc dans le champ de l’allègement. Le tableau ci-dessous résume l’effet sur le coût mensuel à titre indicatif.
| Salaire brut mensuel | Coût employeur estimé |
|---|---|
| SMIC (environ 1 870 euros) | Proche du brut après RGDU |
| 2 500 euros (non-cadre) | Environ 3 200 à 3 500 euros |
| 4 000 euros (cadre) | Environ 5 600 à 5 800 euros |
| Au-delà de 3 SMIC | Aucun allègement RGDU |
Le cadre juridique précis est consultable sur la fiche dédiée à la réduction générale des cotisations patronales du Code du travail numérique.
Comment budgéter une embauche sereinement ?

Recruter, c’est s’engager sur un coût récurrent qui dépasse le seul salaire. Une bonne préparation budgétaire évite les tensions de trésorerie et sécurise votre décision. Deux réflexes simples font la différence.
Anticiper les coûts annexes au salaire
Le coût total employeur intègre les charges, mais l’embauche entraîne aussi des dépenses connexes à ne pas oublier. Pensez notamment aux postes suivants, comme le solde des congés non pris ou d’autres frais additionnels :
- La mutuelle collective d’entreprise, obligatoire et financée en partie par vous.
- Les tickets restaurant ou la restauration sur site.
- L’équipement du poste de travail et les logiciels.
- La formation initiale et l’accompagnement durant la période d’essai.
- Les éventuels frais de recrutement et de visite médicale.
Bien définir le besoin en amont limite ces coûts. Un exemple de fiche de poste bien rédigée aide à cibler le bon profil dès le départ et à éviter une erreur de recrutement coûteuse.
Raisonner en coût total, pas en brut
L’erreur classique consiste à caler son budget sur le brut affiché, puis à découvrir les charges au premier bulletin. Raisonnez toujours en coût total annuel : multipliez le coût mensuel par douze, sans oublier les éventuels treizièmes mois et primes.
Cette logique vaut aussi pour vos arbitrages d’organisation. Optimiser vos espaces, par exemple via la mise en place du flex office, peut compenser une partie du coût d’un poste supplémentaire en réduisant vos charges immobilières.
Questions fréquentes sur le coût d’un salarié
Voici les réponses aux questions que les employeurs se posent le plus souvent au moment de chiffrer une embauche.
Quel est le coût réel d’un salarié payé au SMIC ?
Au niveau du SMIC, la réduction générale est maximale. Le coût total pour l’employeur reste donc proche du salaire brut, parfois à peine au-dessus, alors qu’il serait bien plus élevé sans cet allègement.
Les charges patronales sont-elles déductibles ?
Oui, les charges patronales sont une charge déductible du résultat de l’entreprise, comme le salaire brut lui-même. Elles réduisent donc votre bénéfice imposable, mais restent une sortie de trésorerie réelle à anticiper.
Le taux de 42 % est-il valable pour toutes les entreprises ?
Non, ce taux est un ordre de grandeur moyen. Le taux réel dépend de votre convention collective, de votre effectif, de votre secteur et du niveau de prévoyance choisi. Vérifiez toujours vos taux exacts auprès de l’URSSAF avant de figer un budget.