
Une heure supplémentaire coûte à l’employeur bien plus que sa seule majoration. Au salaire brut majoré de 25 % ou 50 % s’ajoutent environ 42 % de charges patronales, en partie compensées par une déduction forfaitaire de 1,50 € ou 0,50 € par heure selon l’effectif. Côté salarié, ces heures ouvrent droit à une réduction de cotisations de 11,31 % et à une exonération d’impôt sur le revenu jusqu’à 7 500 € par an. Le calculateur ci-dessous chiffre ce coût total chargé et le met en regard du net réellement perçu.
Calculateur du coût employeur des heures supplémentaires
Saisissez le taux horaire brut et le volume d'heures majorées : vous obtenez le coût total chargé pour l'entreprise, et en regard le net réellement perçu par le salarié.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée. Les taux de charges retenus sont des moyennes.
Comment le calculateur estime le coût réel des heures supplémentaires ?
La plupart des simulateurs en ligne raisonnent du point de vue du salarié et affichent le net versé. Cet outil prend l’angle inverse : celui de l’entreprise qui paie la fiche. Vous saisissez quelques valeurs et vous obtenez le montant que l’heure supplémentaire pèse réellement sur votre trésorerie.
Les données à renseigner
Quatre informations suffisent pour lancer une estimation fiable. Vous les trouvez toutes dans le contrat de travail et le suivi du temps de vos équipes.
- Le taux horaire brut du salarié concerné.
- Le nombre d’heures majorées à 25 %.
- Le nombre d’heures majorées à 50 %.
- L’effectif de l’entreprise, qui détermine la déduction forfaitaire patronale.
Ce que le résultat vous montre
Le calculateur affiche d’abord le coût total chargé, c’est-à-dire le brut majoré augmenté des charges patronales puis diminué de la déduction forfaitaire. Il détaille ensuite chaque poste, ligne par ligne, pour que vous voyiez d’où vient le montant. Enfin, il met ce coût employeur en regard du net que touche le salarié.
Cette mise en parallèle éclaire un écart souvent mal perçu. Pour un même volume d’heures, ce que débourse l’entreprise et ce qui arrive sur le compte du salarié n’ont rien à voir. Ce détail se retrouve ensuite sur le bulletin de salaire, où figurent la majoration et les allègements de cotisations.
Les taux de majoration applicables
Le point de départ du calcul reste la majoration légale. Elle s’applique dès que le salarié dépasse la durée légale de 35 heures sur une semaine civile, du lundi au dimanche. Deux paliers coexistent, sauf accord collectif prévoyant d’autres taux.
| Heures concernées | Taux de majoration |
|---|---|
| 8 premières heures (36e à 43e) | 25 % |
| À partir de la 44e heure | 50 % |
| Minimum fixé par accord collectif | 10 % |
25 % pour les huit premières heures
Les huit premières heures supplémentaires de la semaine, soit de la 36e à la 43e, sont majorées de 25 %. Une heure payée 15 € brut devient donc 18,75 € brut.
Ce palier concerne la grande majorité des heures effectuées dans les TPE et PME, où les dépassements restent ponctuels. Vous retrouvez ces taux légaux de majoration détaillés sur le site officiel de l’administration.
50 % à partir de la 44e heure
Au-delà de la 43e heure sur une même semaine, la majoration passe à 50 %. Ce niveau reste plus rare, car il suppose une semaine très chargée. Il pèse néanmoins lourdement sur le coût employeur, puisque la base majorée sert ensuite d’assiette aux charges patronales.
Le minimum conventionnel de 10 %
Un accord d’entreprise ou de branche peut fixer des taux différents des taux légaux. La loi impose seulement un plancher : chaque taux ne peut descendre en dessous de 10 %. Vérifiez donc votre convention collective avant de retenir les 25 % et 50 % par défaut, car certaines branches appliquent des taux plus favorables au salarié.
Du brut majoré au coût chargé pour l’employeur
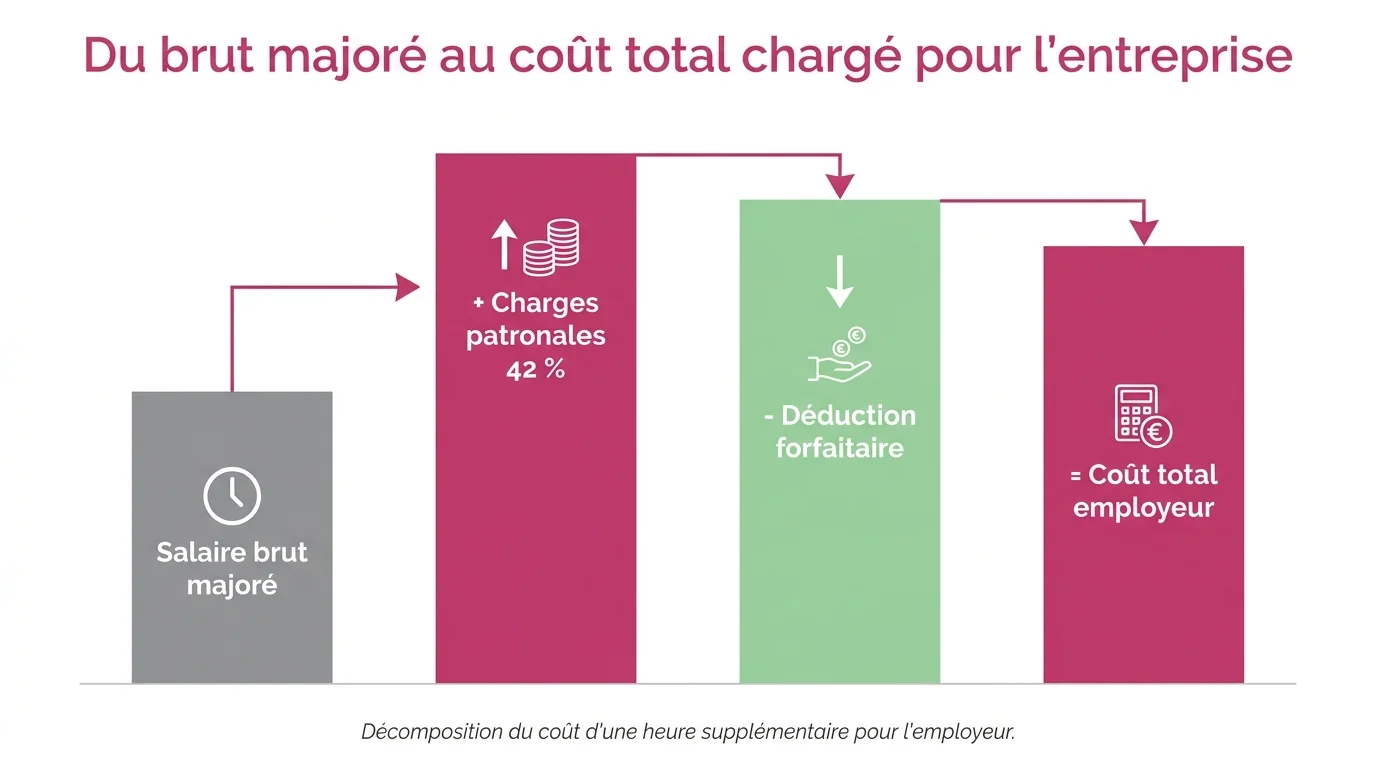
La majoration n’est que la première marche. Le vrai coût pour l’entreprise se construit en trois temps : le brut majoré, les charges patronales qui s’y ajoutent, puis la déduction forfaitaire qui vient en retrancher une partie.
Une heure payée 15 € brut, majorée à 25 %, coûte environ 25 € chargés à l'employeur, alors que le salarié en perçoit près de 16,75 € nets.
Les charges patronales sur les heures supplémentaires
Les heures supplémentaires supportent les mêmes cotisations patronales que le salaire de base, soit environ 42 % du brut selon le niveau de rémunération. Contrairement au salarié, l’employeur ne bénéficie d’aucune réduction générale sur cette part. C’est ce poste qui creuse l’écart entre le brut affiché et le coût réel.
Pour situer le dispositif dans son ensemble, la fiche de référence sur le cadre légal des heures supplémentaires récapitule les règles applicables.
La déduction forfaitaire de cotisations patronales
Pour alléger la facture, l’État accorde une déduction forfaitaire de cotisations patronales, imputée directement sur les charges. Son montant dépend de la taille de l’entreprise et se calcule par heure supplémentaire rémunérée. Depuis le 1er janvier 2026, ce dispositif est étendu à toutes les entreprises : les structures de 250 salariés et plus, jusque-là exclues, ouvrent désormais droit à 0,50 € par heure.
| Effectif de l’entreprise | Déduction par heure |
|---|---|
| Moins de 20 salariés | 1,50 € |
| 20 à moins de 250 salariés | 0,50 € |
| 250 salariés et plus | 0,50 € |
L’allègement côté salarié
Le salarié profite de son côté de deux avantages qui ne changent rien au coût employeur, mais qui expliquent pourquoi son net progresse plus vite que prévu. Ces mesures rendent l’heure supplémentaire attractive des deux côtés.
- Une réduction de cotisations salariales de 11,31 % appliquée sur la rémunération brute des heures supplémentaires.
- Une exonération d’impôt sur le revenu du net correspondant, dans la limite de 7 500 € par an et par salarié.
Contingent annuel et repos compensateur
Au-delà du coût, les heures supplémentaires obéissent à des limites de volume. Le dépassement de ces seuils déclenche des contreparties supplémentaires que le calcul financier seul ne montre pas.
Le contingent de 220 heures
À défaut d’accord collectif, chaque salarié peut effectuer jusqu’à 220 heures supplémentaires par an. Ce contingent se décompte sur l’année civile. Un accord d’entreprise ou de branche peut le relever ou l’abaisser, il faut donc vérifier votre convention avant de planifier des dépassements réguliers.
La contrepartie obligatoire en repos
Les heures effectuées au-delà du contingent annuel ouvrent droit à une contrepartie obligatoire en repos, qui s’ajoute à la majoration. Elle atteint 50 % du temps dans les entreprises de 20 salariés au plus, et 100 % au-delà.
Un suivi rigoureux des compteurs évite de franchir ces seuils sans le savoir. Un suivi automatisé des pointages aide à garder ces volumes sous contrôle.
Au-delà de 220 heures par an, chaque heure supplémentaire donne lieu à un repos obligatoire de 50 % ou 100 %, en plus de la majoration salariale.
Questions fréquentes
Quel taux de majoration s’applique aux heures supplémentaires ?
Sans accord collectif, la majoration est de 25 % pour les huit premières heures de la semaine, puis de 50 % à partir de la 44e. Un accord de branche ou d’entreprise peut fixer d’autres taux, sans jamais descendre sous 10 %.
Qu’est-ce que le contingent annuel d’heures supplémentaires ?
Le contingent est le volume d’heures supplémentaires qu’un salarié peut effectuer dans l’année sans formalité particulière. Il est fixé à 220 heures à défaut d’accord collectif. Les heures au-delà de ce plafond restent possibles, mais elles déclenchent une contrepartie obligatoire en repos.
Les heures supplémentaires sont-elles exonérées d’impôt ?
Oui, le net perçu au titre des heures supplémentaires échappe à l’impôt sur le revenu, dans la limite de 7 500 € par an et par salarié. Cette exonération se cumule avec la réduction de cotisations salariales de 11,31 %.
Comment fonctionne le repos compensateur ?
La contrepartie obligatoire en repos concerne les heures dépassant le contingent annuel. Elle équivaut à 50 % de ces heures dans les entreprises de 20 salariés au plus, et à 100 % dans les autres. Ce repos s’ajoute à la rémunération majorée, il ne la remplace pas.
Un salarié au forfait jours fait-il des heures supplémentaires ?
Non, un salarié en forfait annuel en jours ne décompte pas ses heures et ne génère donc pas d’heures supplémentaires. Son temps de travail se mesure en journées, dans la limite prévue par l’accord. En contrepartie, il bénéficie de garanties sur le repos et la charge de travail.